
金属加工M&Aで引き継ぐのは、工作機械の台数だけではありません。図面から加工条件を決める力、狙った寸法を安定して出す工程、顧客が安心して注文を続けられる品質保証、そしてそれらを利益に変える経営の仕組みです。会社売却を考え始めたオーナーは、まず「自分が工場を離れた翌月も、同じ仕事を受けて納められるか」を確かめてください。
本記事は、切削、プレス、板金、鋳造・鍛造、表面処理などに携わる中小金属加工会社の経営者に向けた、売却と第三者承継の実務ガイドです。業界の変化をどう読むか、公表された取引から何を学ぶか、企業価値と評価倍率をどう検討するか、交渉と技術の引継ぎをどう進めるかを一つにつなげます。金属素材の市況予測や株式投資の推奨を目的とする記事ではありません。
- 売上規模より、工程・製品群ごとの採算と継続受注の条件を説明できるか。
- 熟練者の個人技を、担当者、加工記録、検査手順、代替要員まで含めて承継できるか。
- 提示された価格から、借入・必要運転資金・設備更新・契約条件を読み解けるか。
- 従業員、顧客、個人保証、工場所在地について、譲れない条件を買い手と具体的に合意できるか。
金属加工M&Aで説明する業界動向と工程別の競争力
金属加工M&Aで会社の強みを伝えるには、加工機の台数から説明を始めるより、どの材料を、どの工程で、どの品質条件まで仕上げて納めているかを示す方が有効です。本章では工程別に承継の難所を整理します。買い手の評価に関する記述は、本稿の分析・見解であり、特定企業の査定結果ではありません。
金属加工M&Aの対象事業を工程と納入責任で区切る
切削、プレス、板金、鋳造、鍛造、熱処理、めっきは、使う設備も不良の起こり方も異なります。同じ会社が複数を担う場合は、内製する工程と外注する工程を一本の工程図にします。材料の調達、検査、組立、梱包までの担当範囲を重ねると、顧客がその会社へ任せている責任が見えてきます。
経済産業省の2025年版素形材産業ビジョンは、稼ぐ力の強化に向け、需要先の開拓、人材、技術、取引適正化などを掲げています。これは政策上の方向性であり、すべての金属加工会社に共通する成長率や将来受注を示すものではありません。自社の実績とは分けて読む必要があります。[IND01]
本稿の見解では、単に一貫生産を掲げるより、顧客が別会社へ切り替える際に再検証が必要となる工程を明らかにする方が有用です。ただし切替えの難しさだけに依存すると、設備故障時には自社も代替できません。競争力と供給停止の弱点を、同じ工程図の上で説明することを勧めます。
切削加工は加工精度と段取りの再現性を対で示す
切削加工会社では、材質、最大加工寸法、対応する公差、ロット、加工時間の組合せを整理します。高精度という説明だけでは、試作品を時間をかけて仕上げた能力と、量産品を安定して納める能力を区別できません。代表品について、見積時の工数と実績工数をつなぐ資料が役立ちます。
工具の選定、刃具交換の判断、治具への固定、加工順序によって採算が変わるため、機械の仕様書だけでは事業の中身が伝わりません。加工プログラムが保存されていても、修正理由や初品確認の条件が残っていなければ、後任は同じ時間で立ち上げられない可能性があります。
金属加工M&Aの説明資料では、設備ごとに加工できる品目を並べ、その横に段取りを担当できる人を記載します。さらに工具や測定器の調達先、交換までの期間を添えます。こうすると買い手は、新しい機械の購入効果と、人材育成に必要な期間を混ぜずに検討できると考えます。
プレスと板金は金型依存と工程のつながりを分ける
プレス加工では、金型の寿命や補修体制、材料歩留まり、段取り替えの負担が受注継続に関わります。板金では切断、曲げ、溶接、仕上げなどの工程間で待ち時間が生じることがあります。売上を機械別に分けるだけでなく、製品群ごとの工程負荷を確かめることが準備になります。
たとえば切断設備に余力があっても、曲げ加工の熟練者や溶接後の検査が不足すれば、追加受注を予定どおり処理できません。工場全体の平均稼働率だけでは、この制約が隠れます。納期遅延や休日対応が発生した案件を振り返り、どの工程に負担が集まったかを記録してください。
本稿では、こうした会社の承継計画には、能力増強より先に工程間の受渡し条件を含めるべきだと考えます。未完成品の置き場、図面変更の連絡、外注先への支給数量などを揃えると、経営者が毎朝口頭で調整していた仕事が見えます。その調整負担も引継ぎ対象の一部です。
鋳造・鍛造は良品率と炉の運転条件まで説明する
鋳造や鍛造では、製品重量と出荷重量だけで採算を判断せず、材料投入から良品出荷までの流れを追います。歩留まり、再処理、型の補修、加熱や溶解の条件が違えば、同じ売上でも必要な時間と費用が変わります。品種構成の変化が利益に及ぼした影響を整理することが大切です。
金属加工M&Aで炉や大型設備を説明するときは、生産能力に加え、停止後の再立上げ、定期補修、耐火物などの更新予定も示します。設備が動いているという事実と、次の繁忙期も同じ条件で動かせるという見通しは別です。修繕履歴や外部業者の点検記録が、その見通しの根拠になります。
異なる品種をまとめて流す運用では、小口受注を増やすほど段取りや加熱条件の調整が増える場合があります。本稿の見解では、新規顧客の件数だけを成長材料にせず、既存の炉や型の運用にどの程度収まる案件かを説明すべきです。試作対応と定期量産の能力を分けて提示します。
表面処理は処理品質と薬品・排水管理を切り離さない
めっきや塗装などの表面処理は、外観だけでなく、膜厚、密着性、耐食性など、顧客が求める仕様に応じて管理内容が変わります。前処理から検査までの工程条件と、薬液の補給・交換、設備清掃の記録を結びます。表面処理という一語で、会社の対応範囲を広く見せすぎないことが必要です。
顧客別の仕様差が大きい場合、作業者が品番から条件を判断する仕組みが重要になります。似た外観の品物でも処理条件や検査方法が異なるため、入荷時の識別、処理後の保管、出荷判定まで確かめます。間違えない運用を説明できることが、引継ぎ後の品質を検討する出発点です。
本稿の見解では、表面処理の承継価値は、処理設備と環境管理の両方が継続できる条件で考えるべきです。処理槽に余力があっても、排水処理や薬品保管の制約が増産の上限になる場合があります。許容条件を確認せずに、買い手の案件をそのまま追加できると約束しないようにします。
自動車向け売上はEVという一括りで判断しない
2026年の経済産業省ミカタプロジェクトは、自動車部品サプライヤーの技術適応や新分野への展開を支援対象にしています。政策が示す対応の幅からも、電動化を理由に金属加工の仕事が一律に減る、または一律に増えるとは説明できません。自社の部品用途まで確認する必要があります。[IND02]
金属加工M&Aでは、直接の請求先に加え、把握できる範囲で最終製品、搭載機種、量産開始・終了の予定を整理します。顧客が別々でも、同じ車種の生産計画に依存していることがあります。取引社数を増やしただけで需要の分散が実現したと判断せず、受注の背景を確かめます。
新分野への引合いは、相談、見積、試作、顧客評価、量産採用を区別します。本稿では、将来性は市場名よりも次の審査や発注条件を説明できるかで示すのが適切だと考えます。既存技術の転用可能性があっても、必要な設備投資や品質承認を経ずに売上へ置き換えないことが重要です。
金属加工M&Aで原材料の価格転嫁と加工利益を混同しない
2026年3月の価格交渉促進月間調査では、コスト全般の価格転嫁率は54.2%でした。これは全国の幅広い業種を対象とした回答企業の集計であり、金属加工業だけの数値ではありません。原材料価格の上昇率や自社の利益率に読み替えず、交渉環境を知る材料として使います。[IND03]
材料費を連動改定できる契約では、受注数量が変わらなくても売上が膨らみます。反対に、顧客支給材が増えれば、加工量が維持されても材料を含む売上は減ることがあります。金属加工M&Aでは、数量、材料相当額、加工代、追加費用を分解し、売上増減の理由を同じ形式で説明します。
本稿の見解では、価格転嫁の強さは値上げ率の高さだけでは測れません。どの費目をいつ協議でき、実際の適用まで何か月かかったかが重要です。材料費だけ改定できても、刃具、電力、労務費が据置きなら負担が残るため、交渉履歴と現在の単価条件を品目別に対応させてください。
エネルギー費は単価と操業条件に分けて説明する
炉、コンプレッサ、集じん、空調などの費用を、電気・燃料代の合計だけで比較すると、生産数量や品種の差が隠れます。稼働時間、待機時間、契約電力、料金単価を併せて整理します。高温処理と常温加工を同じ売上比率で配賦した結果だけで、各工程の採算を断定しないことが必要です。
中部経済産業局の省エネ事例では、鋳造事業者が工業炉やコンプレッサを更新する一方、品種構成によって工場全体の原単位が変わる点も説明されています。個社の事例であり、削減率を他社へ横展開はできません。設備更新の効果を運転条件と合わせて確認する参考になります。[IND04]
売却準備では、節電策の見込額と実績額を分けます。本稿では、未実施の更新計画による削減を現在の利益に混ぜず、設備費、工事中の停止、再稼働後の確認まで示すことを勧めます。買い手が導入を選べる改善案として説明すれば、現状の実力と将来の選択肢が伝わりやすくなります。
金属加工M&Aを支える設備・技能・品質保証の説明資料
工場を売却しても、受注を処理する順序や検査の判断まで自然に移るわけではありません。設備、人、記録、顧客の承認がそろって初めて供給を続けられます。本章では、買い手が工場見学で気付くまで待たず、オーナー自身が説明できる状態へ整えておきたい項目を扱います。
設備台帳と保守記録で金属加工M&Aの操業継続を説明する
設備台帳には取得年や帳簿価額だけでなく、機械番号、設置場所、主要用途、直近の修理、保守先を載せます。同型機でも使用時間や扱った材料で状態は異なります。中古市場の価格を把握する資料と、工場で必要な性能を維持できる資料は目的が違うため、両方を混ぜずに準備します。
金属加工M&Aで確認したいのは、主力品を止める可能性のある箇所です。制御装置や主軸、周辺機器の部品供給、故障時の外注対応、代替機での加工可否を整理します。古い機械でも適切な保守と代替手段があれば説明材料になり、導入年が新しくても単独依存があれば確認事項が残ります。
修理や移設の見積りがある場合は、見積日と対象範囲を添えます。配線、基礎、搬入、試運転を含まない機械本体だけの金額では、買い手が必要資金を誤解しかねません。本稿の見解では、設備の弱点を先に具体化する方が、調査の後半で大きな予備費を置かれる不確実性を減らせます。
稼働率の分母と増産を止める工程をそろえる
稼働率を示すなら、暦の全時間、勤務時間、計画稼働時間のどれを分母にしているか明記します。段取り、故障、材料待ち、検査待ちをすべて停止と扱うかでも数値は変わります。社内で一貫した定義にそろえ、繁忙月と通常月の両方を見せることが、余力の説明に役立ちます。
機械に空き時間があっても、夜勤に対応する技能者や出荷判定者がいなければ、すぐに増産できるとは限りません。金属加工M&Aの増産計画は、機械、人員、検査、外注、運送の条件を一組として示します。工場の最大能力と、現在の体制で無理なく受注できる能力を区別します。
本稿では、買い手の受注を持ち込む構想には、最初に流す品目と検証方法を添えることを勧めます。加工できる見込みだけでなく、材料入荷から納品までのどの時間が増えるかを確かめます。その小さな検証結果があれば、抽象的な相乗効果よりも現場で議論しやすくなります。
金属加工M&Aでは技能者の人数より代替範囲を示す
2026年版ものづくり白書では、製造業の就業者数は2025年に1,033万人とされています。全国の製造業全体の値であり、金属加工の技能者数そのものではありません。自社の承継を考える際には、人数の増減より、特定の人が不在になると止まる作業を確認する必要があります。[IND05]
旋盤を操作できる人と、新しい図面から加工条件を決められる人は同じとは限りません。段取り、補正、異常対応、見積り、検査承認を分けて技能表を作ります。勤続年数だけで判断せず、直近に実際に担当した作業を記載すると、技能を過小評価することも過大評価することも避けられます。
本稿の見解では、熟練者の在籍は強みであっても、その人が教える時間を確保できるかが承継の成否を左右します。通常生産を維持したまま教育を加える計画には無理が生じやすいため、育成対象品、同行期間、完了を判定する担当者を決め、引継ぎに必要な余力を具体化します。
社長の見積り判断を加工条件まで引き継ぐ
オーナーが見積りを一手に引き受けている会社では、受注単価だけ残しても判断の引継ぎになりません。難削材、厳しい公差、小ロット、短納期など、追加工数を見込んだ理由を残します。受注しなかった案件についても、設備制約か採算条件かを整理すると、得意領域の境界が明確になります。
金属加工M&Aでは、社長の営業力を顧客との親しさだけで説明しないことが大切です。図面を読み、加工方法を提案し、納期を調整する技術営業が含まれている場合があります。その仕事を誰が分担するかを考えずに営業担当者一人を補充しても、同じ受注対応は再現できない可能性があります。
代表的な見積案件について、想定工数、材料手配、外注、検査、納入条件と実績を比較します。本稿では、誤差の小ささだけでなく、誤差を次の見積りへ反映する手順に着目します。担当者が替わっても採算を守る判断が残るかを示す資料として、成約案件以外の記録も役立ちます。
品質保証は認証書に加えて出荷判定の実務を示す
品質に関する認証や顧客認定を持つ場合は、対象の法人、拠点、工程、登録範囲、有効期間を確認します。認証名を掲げただけで、全製品や新工場まで同じ条件になるとは説明しません。審査での指摘と是正状況を合わせ、実際の製造・検査体制に対応しているかを示します。
金属加工M&Aの品質資料では、検査規格、測定器、校正や点検の状態、検査する人と最終承認者をつなぎます。顧客が測定方法を指定している場合は、その条件も記載します。測定できることと、その結果を根拠に出荷してよいことを分けると、買い手が配置すべき役割を把握しやすくなります。
本稿の見解では、不良率が低いという説明には、不良の定義と集計範囲を添えるべきです。社内手直しや顧客先選別を除外すると、現場の負担が数字に出ません。過去の不具合を隠さず、原因、費用、再発防止、未解決の範囲を整理することで、継続利益の前提も説明しやすくなります。
材料から出荷までの追跡と仕掛品の所在を確かめる
材料証明、受入番号、加工日、使用設備、外注処理、検査記録、出荷先がどこまで結び付くかを確認します。すべてを一つのシステムへ集約する必要はありませんが、必要な記録を人が探せることが大切です。問題が見つかった場合に、影響を受ける品物を絞り込める状態を目指します。
工場内の仕掛品は、数量だけでなく進捗工程、次の作業、所有者、再加工の要否を表示します。顧客からの支給材や預り品が自社在庫と混ざると、引渡し時の資産確認も複雑になります。実地確認では台帳の総額から入るだけでなく、現物の表示と記録の対応を抜き取りで確かめます。
本稿では、追跡管理を品質対策と棚卸しの共通基盤として扱います。廃棄予定品がいつまでも良品と同じ場所にある、返品が別の担当者の机で止まるといった運用を先に直します。売却直前に一度だけ在庫を数えるより、日常の識別を整える方が、買い手へ説明する情報の信頼性につながります。
金属加工M&Aの外注承継は代替先と顧客承認を別に調べる
熱処理、研磨、めっき、非破壊検査などを外注する場合、発注先が取引を続けるかだけでなく、顧客がその工程や外注先を指定しているかを確認します。同じ加工ができる業者を見つけても、勝手に切り替えられるとは限りません。契約、品質取決め、過去の変更申請を整理してください。
金属加工M&Aの調査では、外注先ごとの価格、納期、最小ロット、繁忙期の受入枠を示すと、内製工場の能力だけでは分からない供給条件が伝わります。オーナー同士の個人的な調整で優先対応を受けていた場合は、その事情を伏せず、買い手の担当者へ関係を移せるか検討します。
本稿の見解では、代替先の候補と代替承認済みの先は明確に分けるべきです。試験、顧客評価、輸送条件の確認が残るなら、移行期間に含めます。外注単価の値下げ余地だけで利益改善を説明せず、再評価や品質保証の費用まで見て、継続できる供給網かを確かめることが重要です。
工場移転や経営変更で必要な顧客手続を先に把握する
取引基本契約や品質協定には、会社の支配関係、製造場所、設備、工程、材料などの変更に関する連絡・承認条件が置かれている場合があります。株式譲渡で法人が残ることと、顧客への手続が不要であることは同じではありません。契約上の変更項目を分けて確認します。
金属加工M&A後に買い手の工場へ設備を集約する案では、輸送や据付けだけでなく、試加工、検査、顧客の確認に必要な期間を見込みます。現在の工場を使い続ける場合も、土地建物の所有者や賃貸条件を整理します。機械だけ取得すれば同じ場所で操業できる、という前提は置きません。
本稿では、契約締結の日程と工程変更の承認日程を別々に管理することを勧めます。変更前の最終生産、移行中の供給、変更後の初品確認をつなぐと、止められない受注が分かります。承継の方法は、買い手の効率化案だけで決めず、供給責任を果たせる順序から検討してください。
金属加工M&Aの前に確認する2026年の取引条件と工場法務
製造委託の条件、型や図面の権利、環境関係の届出は、会社売却の契約書だけで解決する項目ではありません。工場ごとの実態と相手方との取決めを確認します。以下は2026年9月20日時点の制度情報と準備上の見解です。実際の適用は取引内容、施設、所在地などにより判断します。
取適法の対象を受注と外注の両側から確認する
取適法は2026年1月1日に施行され、同日以降に発注する対象取引に適用されます。適用判断では取引内容と規模要件を確認し、従来の資本金基準に加えて従業員基準も設けられています。会社が金属加工業であることだけで、すべての売買や発注が対象になるとは限りません。[IND06]
金属加工M&Aで取引台帳を点検するときは、受注先だけでなく、部品加工や後工程を依頼する外注先も含めます。自社はある取引では保護される受託者であり、別の取引では義務を負う委託者になり得ます。取引類型、双方の規模、発注時点を確かめ、立場を一律に扱わないことが必要です。
本稿の見解では、過去の契約書の題名を改めただけで対応済みとせず、実際の注文データで運用を確認する方が有効です。単価、仕様、受領日、支払期日、追加加工の承認が別々の担当者に分散していないかを調べます。買い手へ渡すのは様式一式に加え、記録を残す担当と手順です。
協議の記録を残して単価改定後の利益を説明する
2026年施行の取適法では、受託事業者が代金の協議を求めたにもかかわらず、協議に応じず、必要な説明も行わないなど、一方的に代金を決める行為が禁止されます。改正は交渉の適正化を図るもので、申し入れた値上げ額がそのまま必ず認められる制度とは異なります。[IND07]
売却する会社は、費用増加を示す資料、協議日、相手方の回答、合意した適用日をそろえます。単価改定を受け入れられた案件でも、後から値引きや無償の追加作業が増えていないか確認します。金属加工M&Aでは、新単価が実際の請求と入金へ反映された期間を示すことが重要です。
外注先からの値上げ要請も同じ台帳で管理すると、自社の値上げ効果と外注費の改定時期を対応させられます。本稿では、直近の利益改善を一時的な差額で過大に説明しないことを勧めます。費用の改定が後から追い付く場合は、その内容を開示して、承継後の採算を共有します。
手形禁止と支払期日の変更を資金繰り表に反映する
取適法の対象となる2026年1月1日以降の発注では、手形による支払は禁止されています。電子記録債権なども、支払期日までに手数料等を含む満額の金銭を得ることが困難な手段は使用できません。電子化さえすれば条件を問わず適法になる、と理解しないことが必要です。[IND07]
公正取引委員会は2026年9月2日、支払適正化の要請を公表しました。この中で示す独占禁止法上の支払告示は2027年4月1日施行で、記事基準日時点では施行前です。現在の取適法上の義務、将来の告示、金融機関の手形取扱期限を区別して準備します。[IND08]
金属加工M&Aでは、売掛金の回収が早まる効果だけでなく、外注費の支払が早まる影響も月次資金繰りへ反映します。本稿では、決算日時点の現金残高だけで余裕を判断しないことを勧めます。受注増加や材料の先行手配が重なる月も確認し、変更後の条件で必要な資金を説明します。
金型の所有・保管・廃棄承認を三つに分ける
工場にある金型は、自社所有、顧客所有、所有関係の確認が必要なものに分けます。材料と同様に、置いてあることだけで自社の資産とは判断しません。型番号、対象品、所有者、最終使用日、補修費負担をまとめると、売却対象と、引き続き預かる責任を区別できます。
中小企業庁の令和7年度の取組公表では、不当な経済上の利益提供要請の中で、金型等の無償保管に関する違反指摘が増えたとされています。個別の保管が違反になるかは条件によりますが、長期保管を慣行だけで放置せず、使用見通しや費用負担を協議する重要性が分かります。[IND09]
本稿の見解では、金属加工M&A前の型整理は、保管場所を空ける作業ではなく、顧客と責任を確認する作業です。不要と思う型も独断で廃棄せず、承認者、廃棄費用、補修部品の供給期間を確かめます。残す型の保管条件と移動可否が決まれば、工場集約の計画も立てやすくなります。
図面・加工データの権利と閲覧権限を分けて引き継ぐ
中小企業庁の知的財産取引ガイドラインは、製造委託の目的物に含まれない金型設計図や技術データの提供強制などを問題として扱っています。図面が手元にあることと、自由に複製・転用・開示できることは別です。顧客支給情報、自社で作成した情報、共同開発の成果を区分します。[IND10]
金属加工M&Aの検討相手へ技術資料を開示するときは、顧客との守秘義務も確認します。初期段階は品名や顧客が分からない加工条件で説明し、必要性に応じて範囲を広げる方法が考えられます。加工データや測定プログラム、ソフトウェアの利用権も、会社の設備とは別の一覧にします。
IPAは2026年3月に中小企業向け情報セキュリティ対策ガイドライン第4.0版を公開しました。これを踏まえ、本稿では加工データのバックアップ、復元確認、退職者の権限、外部保守用の接続を承継項目に含めます。保存媒体の受渡しだけで、生産データを安全に使い続けられるとは限りません。[IND11]
金属加工M&Aの工場届出を株式譲渡と施設譲渡で分ける
株式譲渡では事業を行う法人は通常そのままですが、代表者などの変更届や個別契約の手続を確認します。事業譲渡では施設を使う主体が替わるため、関係制度ごとの承継、変更、新規手続を調べます。金属加工M&Aの契約に事業一式と書いても、すべての許認可が一括で移るとは扱いません。
水質汚濁防止法では、届出済みの対象特定施設等を譲り受け、または借り受けた者が届出者の地位を承継する制度があり、承継後30日以内の届出が定められています。施設の構造変更等は別の手続になり得ます。承継届だけで予定した増設まで可能になるわけではありません。[IND12]
本稿では、工場住所と施設番号を起点に、水質、大気、騒音・振動、危険物などの関係書類を集めることを勧めます。適用は設備や規模、地域で異なるため、移転・増設の計画と合わせて所管窓口へ確認します。受理済み届出と現在の設備配置が合うかも、売却前に点検しておきます。
金属加工M&Aで土壌・廃棄物の履歴と法定義務を確認する
土壌汚染対策法には、有害物質使用特定施設の廃止や一定の土地の形質変更などに関する調査・届出の仕組みがあります。株式や土地を売却することだけを理由に、必ず同じ調査義務が生じるとは説明しません。適用条件や条例を確認する法務調査と、買い手が求める任意調査を分けます。[IND13]
金属加工M&Aの準備では、現在の設備だけでなく、過去の洗浄、めっき、薬品保管、漏えい、地下設備の履歴を確かめます。汚染があると推測で決めつけず、既存資料、未確認の範囲、専門調査が必要な事項を区分します。説明できない土地利用歴を残したまま、問題なしと断定しないことが大切です。
産業廃棄物の処理を外部へ委託しても、排出事業者の責任は残ります。切削油、汚泥、廃酸・廃アルカリなどは、実際の性状と処理先に応じた確認が必要です。本稿では、委託契約、処理業者の許可範囲、管理票等を照合し、通常費用に加えて滞留物の処理予定も説明することを勧めます。[IND14]
薬品と安全管理の担当を操業計画に含める
厚生労働省は、リスクアセスメント対象物を製造・取り扱う事業場等で、2024年4月から化学物質管理者の選任が必要と説明しています。対象物質は段階的に拡大されるため、以前の薬品台帳のままで十分とは限りません。使用する物質、作業、SDSの内容から対象を確認します。[IND15]
金属加工M&Aでは、資格や教育の受講履歴と、現場で担う役割を対応させます。溶接、プレス、クレーンなども、作業内容に応じた資格・教育・点検の要否を確認します。オーナーが実質的な管理担当だった場合、株式や設備の引渡しと同時に、その役割を担う人まで確保できるとは限りません。
本稿では、安全や環境の担当者を、製造人員とは別枠の名簿だけで終わらせないことを勧めます。欠勤や退職時の代行、点検の時期、外部専門家への連絡、是正に必要な停止時間を操業計画へ入れます。生産量を守る準備と管理責任を引き継ぐ準備をつなぐことが、供給の継続に役立ちます。
金属加工M&Aの6事例:売却する株式・工程・加工能力の違い
金属加工M&Aの事例を読む際は、買収金額の大きさより先に、何を引き継ぐ取引だったかを確かめます。会社の全株式、株式の一部、会社から切り出した表面処理事業では、交渉する相手も残る経営課題も異なります。ここでは切削、プレス、曲げ・溶接、表面処理、精密鋳造、ダイカストの六つの取引を比較します。
以下の「公表事実」は、当事会社の発表で確認できる範囲です。「当センターの分析」は、売却を検討する金属加工会社のオーナーに向けた本稿の考察であり、対象会社の内部事情や当センターの担当実績を示すものではありません。取得価格が分かる案件でも、必要な財務情報がそろわなければ成約倍率は算出しません。
切削会社・広進工業の70%取得から考える、残存株主と段取りの承継
公表事実:自動車部品の切削会社を株式70%取得で子会社化
オージックグループは2022年6月14日、子会社オージックが、富山県滑川市で自動車部品の切削加工を行う広進工業の株式70%を取得すると公表しました。取得価額は守秘義務により非開示です。全株式の譲渡ではなく、従前の株主が一部の株式を保有し続ける構成でした。[C1]
広進工業も同日付のお知らせでグループへの参入を公表しています。この確認を踏まえ、本稿では2022年6月の子会社化事例として扱います。ただし、残った30%の将来売却、配当方針、旧経営者の退任時期について、これらの発表から合意内容を確認することはできません。[C2]
当センターの分析:旋盤が動く条件と株主の権限を分けて渡す
切削会社の株式を一部残して売却するとき、オーナーは「何%売るか」と「どの仕事を続けるか」を別々に整理する必要があります。持株比率が残ることと、日々の生産順序や設備投資を決める権限が残ることは同義ではありません。工場長への指示系統まで曖昧なままでは、製造現場が二人の判断を待つ状態になります。
例えば、加工不良を避けるために社長が最後に確認している事項を、材料の受入れ、工具交換、初品測定、連続加工後の測定に分解します。そのうえで、本人の承認が必要なものと、決めた基準に沿って班長が判断できるものを区別します。退任後に残すべきものは社長の立会いそのものではなく、判断の根拠と責任者です。
同じ型番の工作機械があるだけでは、同じ原価で加工できるとは限りません。小さな刃具の選び方、取り付け姿勢、段取り替えの順序が、加工時間と廃棄率に影響します。売却準備では、代表品番について標準条件と実際の条件の差を記録し、なぜ差があるのかを説明できる担当者を決めると、機械台数とは別の強みが伝わります。
このとき、成功した条件だけを残すと引き継ぎ資料としては不十分です。振動が出た組合せ、刃具寿命が短かった材料、再加工で救済できた範囲も確認します。買収後の担当者が過去と同じ試行錯誤を繰り返さずに済む情報は、設備の取得価額には表れませんが、立ち上がり時の損失を見積もるうえで役立ちます。
一部株式を保有し続けるオーナーは、将来の業績改善から利益を得る可能性がある一方、資金をすぐには全額回収できません。残存株式の買い取り義務があると決めつけず、売却機会、価格の決め方、追加投資時の扱いを交渉します。働く対価である報酬と、株主として受け取る配当や株式売却代金も混同しないことが大切です。
顧客の発注窓口を旧社長が握っている場合には、株式の移動よりも担当者間の関係づくりに時間が必要になることがあります。日常の納期調整、仕様変更、特急注文を誰が受けるかを試し、旧社長が不在でも回答できるかを確認します。「一定期間残る」という約束だけでは、どの状態になれば役割を終えられるかが判断できません。
この切削事例から得られる示唆は、70%という割合を自社に当てはめることではありません。売却後にも株主として関わるのか、技術者として関わるのか、顧客対応だけを支援するのかを分けることです。それぞれの役割に終了条件を設ければ、買い手の自立運営とオーナーの生活設計を同じ契約条件の中で検討できます。
精密プレス・ソーデナガノの全株式取得で考える、金型と量産採算の説明
公表事実:株式88億円と精密プレス会社の取得関連費用を区別
アルコニックスは2022年4月26日、精密金属プレス加工などを行うソーデナガノの全株式を取得すると公表しました。対象会社は長野県岡谷市に本社を置き、リチウムイオン電池向け機構部品などを展開していました。発表時の取得予定日は同年11月30日でした。[C3]
同年11月30日の完了発表では、1,440株、議決権割合100%の取得が確認できます。内訳は普通株式88億円、デューデリジェンス費用等の概算3,800万円、合計概算88億3,800万円です。合計額をすべて株主に支払われた対価と読むのは正確ではありません。[C4]
当センターの分析:プレス設備の能力を受注継続と原価に結び付ける
本件の金額を見て、自社の売上高に同じ比率を掛けることは勧めません。企業規模、事業構成、保有現金、借入金、将来の設備負担が異なるからです。公開された株式対価は、プレス会社に共通する単価表ではありません。比較するなら、買い手が何を取得し、どの支出がその対価の外側にあるかという整理方法を参考にします。
プレス会社の説明では、加工速度と月間生産数だけが前面に出やすいものです。しかしオーナーが価格交渉に備えるなら、良品として検収される数量まで確認したいところです。型の交換、試し打ち、測定、材料の継ぎ足し、停止後の再調整にかかる時間を含めれば、同じ設備でも品番によって利益が違う理由を説明できます。
金型については、工場に置いてあるものと自社所有の資産を区別します。顧客所有の型、共同で費用を負担した型、自社で設計し販売した型では、移設や改造の前提が異なる場合があります。保管場所だけを示す台帳ではなく、所有者、使用できる製品、修理負担、最終受注日を対応させることで、買い手の誤認を防ぎます。
特に注意したいのは、売却後に買い手の工場へ型を動かせば原価が下がる、という提案です。設備への取り付け、送り装置、測定方法、顧客の工程変更手続が合わなければ、移設による利益はすぐには実現しません。譲渡側は可能性を説明しつつ、既存受注を止めずに条件を検証するための試作や並行生産の負担も示します。
設計に関する権利も、会社が技術を持つという一言では整理できません。自社の特許や設計データ、顧客から預かった図面、外部に発注した金型設計を分けます。買い手が別の顧客へ展開できる技術と、特定顧客の契約の中でしか使えない情報を区別すれば、期待される新規受注を過大に説明することを避けられます。
売却する株主にとっては、量産の好調さと製品の残り寿命を併せて示すことも重要です。直近の増産だけでなく、次のモデル切替え、型の更新、量産終了後の補用品対応まで確認します。現行品で得た利益をそのまま将来へ延ばす説明より、どの受注に更新投資が必要かを示す方が、設備負担をめぐる後日の食い違いを減らせます。
株式対価と取得関連費用を分けた本件の開示は、オーナー側の見積りにも応用できます。会社売却の金額、株主自身が負担する専門家費用、会社が負担する設備整備費用を区分します。それぞれの支払者と時期を明らかにすると、会社に残す運転資金を確保しながら、株主が受け取れる金額を具体的に検討できます。
太田工業所の全株式取得から考える、曲げ・溶接・研磨のつながり
公表事実:パイプ加工を担う会社の全株式を取得
三陽工業は2022年6月2日の公式発表で、前日の6月1日に太田工業所の全株式を取得し、完全子会社化したことを知らせています。対象会社は愛知県豊明市に所在し、鉄道車両や建設機械などのパイプ部品を扱う会社です。この発表には株式取得金額の記載がありません。[C5]
同発表では、太田工業所について、材料の切断から曲げ、機械加工、溶接、研磨まで対応する加工体制が紹介されています。ただし、各工程の採算、設備更新計画、顧客別受注量は示されていません。以下では、このように複数工程を持つ会社を売却する場合の準備を考えます。[C5]
当センターの分析:完成品の利益を工程ごとの待ち時間まで遡る
一貫加工の価値を説明するときは、できる加工を長く列挙するより、一つの受注が工場内をどう流れるかを見せる方が有効です。切断は速くても曲げの段取りを待ち、溶接後に修正を重ね、研磨で残業が発生するなら、全体の能力は単純な機械台数では表せません。工程間の待ちを含めて納期と利益の成り立ちを伝えます。
例えば手すりのような製品では、最終形状が似ていても曲げ回数や溶接位置、外観要求によって手間が変わります。見積書に加工一式とだけ書いている場合、どの作業で予想外の工数が増えたかを説明しにくくなります。売却に備えて代表受注の実績を追えば、単価改定が必要な品番と、段取り改善で採算を直せる品番を分けられます。
工程をつなぐ治具の扱いも確認します。現場で工夫した固定具に図面がなく、特定の職人だけが置き方を知っていると、設備を譲り受けても同じ精度に届かない可能性があります。製品との対応、保管位置、摩耗したときの交換基準を残し、代替の担当者が実際に使える状態まで確認することが、引き継ぎの到達点になります。
溶接の技能を説明する際には、資格の保有者一覧と、実際に顧客が認めている製品・材料・施工条件を併せて見ます。資格を持つ人が在籍するだけで、あらゆる受注を代替できるとは限りません。どの仕事を誰が担当し、休暇や退職の際に誰が補えるかを示すことで、買い手は人数より具体的な生産継続性を検討できます。
研磨など完成に近い工程で不具合が見つかると、それ以前の加工時間も損失になります。工程別の不良件数だけでは負担の大きさを捉えられないため、どの段階で判明し、どこまで戻して直したかを記録します。検査を前へ移す提案があるなら、追加の測定時間と廃棄を減らす効果を比較し、買収後の改善案として提示できます。
長く供給する部品では、現在の量産受注だけでなく、過去製品の追加注文や補修対応も引き継ぐ対象になります。古い治具を処分してよいか、過去の図面改訂をどこまで保持するかを顧客との約束と照合します。製造原価の小さな受注でも、旧社長しか所在を知らない情報が必要なら、退任条件に影響することがあります。
本件から自社の売却準備へ移すなら、工場の見学資料に代表品番の工程経路を加えることを勧めます。切断から出荷までの担当、仕掛品の置場、外注へ出る地点、品質を確定する地点を一枚にまとめます。買い手との工程補完が、実際に納期を短くするのか、調整先を増やすのかを判断する土台になります。
新協技研の表面処理事業承継から考える、古い設備と切出しの境界
公表事実:表面処理事業を金銭対価の吸収分割で承継
サーラコーポレーションは2022年4月6日、子会社の新協技研が表面処理事業を東三河高木へ承継する吸収分割を公表しました。会社全体の株式を売却する取引ではありません。承継の対価は金銭とされていますが、金額は示されず、効力発生日は同年6月1日の予定でした。[C6]
発表では設備の老朽化などを踏まえて事業継続を検討していたことと、主要取引先である高木製作所からの申し出が説明されています。新協技研の公式沿革でも、2022年6月に表面処理事業を東三河高木へ承継したことを確認できます。本稿では実行月までを確認済みと扱います。[C6][C7]
当センターの分析:めっきラインを分けた後の操業条件を描く
この取引で参考になるのは、設備を更新してから売るという順番だけが選択肢ではない点です。供給を必要とする相手には、工程を残すこと自体の意味があります。ただし、古い設備を引き受ける買い手が常に現れるわけではありません。自社の場合に誰がどの製品の供給停止を避けたいのかを、受注構成から考えることが出発点です。
表面処理の事業だけを切り出すなら、処理槽や建屋の区画を分けるだけでは不十分です。電力、給排水、排水処理、薬品の管理、構内運搬を他部門と共有していることがあります。取引後に単独で操業する費用と、引き続き他部門から供給してもらう費用を分けると、現在の部門利益が承継後にも残るかを判断しやすくなります。
売却対象の決め方では、設備の物理的な境界と責任の境界が一致しない点にも注意します。売却前に加工した製品の不具合対応、過去の設備修繕、処理液や廃棄物の管理記録について、誰が資料を保持し誰が説明するかを整理します。取引形態の名称だけから過去の問題がすべて相手へ移ると考えず、個別に範囲を確認します。
品質面では、処理後の外観だけでなく、要求される性能と検査記録のつながりが重要です。膜厚、密着、耐食性などの管理項目は製品や顧客によって異なります。オーナーが取引先へ口頭で説明してきた条件を整理し、どの検査を自社で行い、どこを外部へ依頼しているかを示すと、買い手が必要な体制を見積もれます。
設備更新の見積りを提示するときは、工事代だけでなく、停止中の代替処理と再稼働後の検証も考えます。新しい設備なら直ちにすべての受注を加工できるとは限りません。顧客への確認や試験が必要な製品を先に把握すれば、買い手の投資計画と、売却する側が支援する期間を同じ生産日程の上で話し合えます。
また、部門の切出しでは、会社全体の売上や純資産をそのまま対価の比較に使えません。対象部門へ配賦された費用、共通設備の利用、管理部門の支援が変わるからです。部門別損益がなくても、主要薬品の購入、電力使用、人員配置、外注費の記録から説明可能な範囲を作り、分からない部分は推測値と実績値を分けて示します。
表面処理会社のオーナーにとっての準備は、老朽化を隠すことではなく、何をいつまで動かせるかを整理することです。現状維持、部分改修、他拠点への移管で受注への影響は違います。買い手候補と同じ設備を眺めながら、必要な投資と供給継続の条件を具体的に検討できる状態が、切出しを含む選択肢を広げます。
精密鋳造会社の全株式譲渡から考える、材質と工程分担の承継
公表事実:日本プレシジョンキャスチングが100%譲渡に合意
日本プレシジョンキャスチングは2021年11月22日、妙中鉱業へ株式100%を譲渡し、完全子会社になることで合意したと公表しました。ロストワックスによる精密鋳造に関わる取引です。発表は材質や形状、生産数に応じた工程分担を目指すと説明していますが、取得価格は記載していません。[C8]
妙中鉱業の公式沿革には、2021年に同社を買収して完全子会社化したことが記載されています。このため合意だけで終わった案件とは扱いませんが、確認した資料から実行日の年月日までは特定できません。目指した工程分担の効果が、発表後にどの程度実現したかも本稿では断定しません。[C9]
当センターの分析:鋳造の得意領域を合金名と寸法だけで説明しない
精密鋳造の会社を売却する際には、同じ鋳造業の買い手なら技術をすぐ理解してくれる、と考えすぎないことが大切です。材質、肉厚、形状、要求される内部品質の組合せで、安定して作れる範囲は変わります。扱える合金を並べるだけでなく、どのような製品群で歩留まりを安定させているかを説明します。
その説明には、完成品の写真と図面だけでなく、試作から量産に至る途中の判断が役立ちます。設計変更で改善した箇所、製品形状に起因する限界、追加加工が必要になった理由を残します。すべての製造条件を初期から開示する必要はありませんが、詳細調査で誰が根拠を示せるかは、売却前に確認しておきたい事項です。
鋳造品の不具合をめぐる記録では、廃棄か補修かという結論に加え、その判断者と顧客との取り決めを追います。社内では許容してきた処置でも、製品によって認められる範囲が違う可能性があります。買収後に同じ判断を続けるためには、過去の担当者の記憶と、実際に合意された仕様を照合しておく必要があります。
原材料から出荷までの追跡も、単に番号が付いているだけでは十分とはいえません。材料証明、製造したまとまり、試験片、検査結果、出荷先が相互に結び付くかを確かめます。何か問題が起きたとき、対象外の製品まで止めずに調査できることは、顧客にとっても買い手にとっても生産継続を考える重要な材料になります。
買い手との工程分担を提案する場合は、鋳込み、熱処理、機械加工、検査のどこを動かすかを具体化します。工程を別拠点へ移すと、輸送、仕掛品、検査の引き渡しが増える場合もあります。各社の得意工程を組み合わせる構想が、取引後の納期や責任を曖昧にしないよう、代表製品の一連の流れで検証します。
また、製品ごとの認定や顧客承認がある場合には、株主が変わることと製造条件が変わることを分けて確認します。株式取得だから何も確認しなくてよいとも、買収で直ちにすべての承認が失われるとも一律には言えません。契約と承認内容を確かめ、必要な説明を売却日だけでなく工程変更の日程にも結び付けます。
この精密鋳造事例を読むうえでの当センターの見解は、技術の幅を足す前に、その境界を説明することが重要だというものです。得意な加工と、外部の技術を必要とする加工が分かれば、買い手は補完できる範囲を検討できます。できない条件を整理することも、過大な期待を避けて継続可能な承継を設計するための準備になります。
海外ダイカスト会社の取得から考える、移管可能な受注と価格の範囲
公表事実:マレーシアの対象会社の全株式を取得
STGは2021年3月26日、マレーシアのアルミニウムダイカスト会社、STX PRECISION (JB) SDN. BHD.の全株式取得を公表しました。当初開示の普通株式取得価額は6億5,400万円、助言費用等は概算1億1,000万円で、合計概算7億6,400万円でした。[C10]
同じ開示に記載された借入額8億円は、株式の対価そのものではありません。その後のSTG公式発表により、同年3月31日の全株式取得と子会社化を確認できます。本稿の価格表示は3月26日の公表内訳に基づき、後日すべての関連費用がこの金額で確定したとは扱いません。[C10][C11]
当センターの分析:海外への生産移管を売却時の確約にしない
海外拠点を持つ買い手から提案を受ける金属加工会社には、既存受注を別の工場へ移せるかという論点が生じます。オーナーは現工場での取引継続と、移管後の取引継続を分けて説明することが必要です。同じ企業グループになるという理由だけで、顧客が新しい製造拠点や新しい材料調達先を認めるとは限りません。
買い手が低コスト生産を期待している場合も、比較の出発点をそろえます。工場で作る費用だけでなく、梱包、輸送、在庫、受入検査、手直しが発生した場合の対応を含めます。日本側の旧経営者が頻繁に支援する必要があるなら、その役割と負担も残ります。原価削減の見込みと、退任可能な時期は別々に検討できません。
ダイカストの設備では、機械の大きさが近いだけで同じ製品を安定供給できるとは限りません。金型の状態、周辺設備、材料管理、後加工、測定の組合せを確認します。売却準備では、主力製品に必要な条件と予備設備で対応できる範囲を整理し、一台止まったときの対応まで説明できるようにすると、能力の誤解を減らせます。
異なる材料の加工経験を持つ会社同士が組む場合も、技術を横展開する費用は別途検討します。材料に応じた設備、管理、教育などが必要になり得るため、既存の技術者が一度指導すれば完了するとは限りません。新しい受注による利益を価格へ織り込む前に、何を検証すればその受注を引き受けられるかを具体化します。
オーナーが海外展開を理由に高い価格を提案されたときは、その価格が将来の成果条件に連動していないかも確認します。自分が決められない拠点投資、顧客承認、為替の動きによって受取額が変わる設計なら、表面上の提示額だけでは比較できません。条件付き対価がある場合には、測定期間と判断権限の整合を確かめます。
本件は株式取得額、関連費用、借入額が並ぶため、売却オーナーが数字の意味を整理する教材にもなります。買い手が調達する資金には、対価以外の支出が含まれることがあります。その金額を見て自社株式の価格を逆算するのではなく、何の支出に充てる資金かを確認してから、提案書の条件を読みます。
承継の終点は、海外拠点が稼働した日だけでは決められません。初回納品、継続注文、品質問題への対応など、旧経営者の支援が必要になる場面を選んで確認します。自社を売却する際も、将来の移管構想と、売却時点で約束できる支援を分けておくと、事業の拡張とオーナーの退任が両立する条件を考えやすくなります。
金属加工M&Aの6事例を、自社の売却条件と技術承継へ置き換える
6事例に学ぶ金属加工M&Aの加工工程と譲渡範囲
六つの事例を横に並べると、会社の規模よりも、譲渡範囲の違いが交渉の論点を変えることが分かります。全株式の取得なら会社として保有するものの確認、一部株式の取得なら残る株主との関係、事業の切出しなら共用する資産や費用の整理が加わります。自社と加工分野が近いだけで同じ条件を選ばないことが大切です。
| 対象と加工分野 | 確認した取引範囲 | 本稿が導く売却準備の論点 |
|---|---|---|
| 広進工業/切削 | 株式70%取得 | 残存株主の権限と、段取り判断を担う人を分ける |
| ソーデナガノ/精密プレス | 全株式取得 | 金型の所有・利用条件と、良品ベースの量産採算を示す |
| 太田工業所/曲げ・溶接等 | 全株式取得 | 工程間の待ち、治具、補修対応まで引き継ぐ |
| 新協技研/表面処理事業 | 吸収分割による事業承継 | 共有する設備・用役・費用を切出し後の姿で確かめる |
| 日本プレシジョンキャスチング/精密鋳造 | 全株式譲渡 | 製品ごとの品質条件と、工程を分担できる境界を整理する |
| STX PRECISION (JB)/ダイカスト | 全株式取得 | 海外移管の構想と、顧客承認・支援の実行条件を分ける |
ここで選ぶべきなのは、買い手に見せたい最も得意な製品だけではありません。量産中の主力品、段取りが難しい少量品、追加注文が来る旧製品を選ぶと、会社の性質を違う方向から確認できます。それぞれについて、受注、材料手配、加工、検査、請求まで追い、旧経営者の判断が入る地点を書き出します。
そのうえで、加工を続けるための条件と、株式や資産を移すための条件を別の欄に置きます。顧客所有の型が工場に残ること、熟練者が担当を続けること、必要な工程変更の確認が済むことは、それぞれ別の課題です。一つの承継済みという表現でまとめず、相手方、担当者、確認方法まで対応させることを勧めます。
自社で準備できることと、買い手が決まらなければ確認できないことも区分します。図面の版管理や過去の不良記録は先に整理できますが、相手拠点への移設、購買先の統合、共同受注は組合せによって変わります。相手の構想を待たずに全設備を入れ替えるより、現在の条件を説明できるようにする方が選択肢を保ちやすくなります。
金属加工M&Aの価格交渉では、公表金額と承継後の負担を分ける
公表価格がない事例から、同業だからこの倍率で売れたはずだと推定することはできません。価格が公表された二つの事例にも、株式の対価と関連費用という違いがあります。自社の提案書を比較するときは、株主が受け取る金額、会社に残る資金、買い手の取得関連費用を分け、同じ範囲の数字で比較します。
加工現場の負担は、価格の外に残ることがあります。旧経営者が無償で技術支援を続ける、売却前に設備を修理する、長期滞留した材料を処分する、といった条件があれば、受取額や退任時期に影響します。提示価格を下げないことだけに集中せず、何をいつまで自分が負担するかを明らかにすることが判断につながります。
買い手ごとの評価差も、自社の技術力が変わったと理解する必要はありません。ある相手は空いている設備を使えますが、別の相手は型や検査体制を追加する必要があります。提案額の差を確かめる際には、どの受注を維持し、どの工程を変え、どの投資を見込んでいるかを聞き、価格を支える前提の違いとして整理します。
金属加工M&Aでオーナーが説明すべき強みは、最高の精度や最大の生産数だけではありません。厳しい納期でどの仕事を優先するか、不良をどの段階で止めるか、異常時に誰へ相談するかという判断も含まれます。判断の履歴を残し、後任が理由を説明して行動できる状態にすることが、技術を会社の資産として引き継ぐ準備になります。
六つの公表事例はいずれも、自社が同じ条件で売れることを保証するものではありません。オーナーが活用できるのは、異なる取引範囲の中で、どの加工能力を残し、どの責任を分け、どの支出を価格と区別するかという視点です。代表品番の実態と売却後の役割を結び付けて初めて、自社に適した承継条件を具体的に検討できます。
金属加工M&Aの企業価値は、工程ごとの利益を引き継げるかで考える
金属加工M&Aの利益説明は、材料代と加工工程が生む利益を分ける
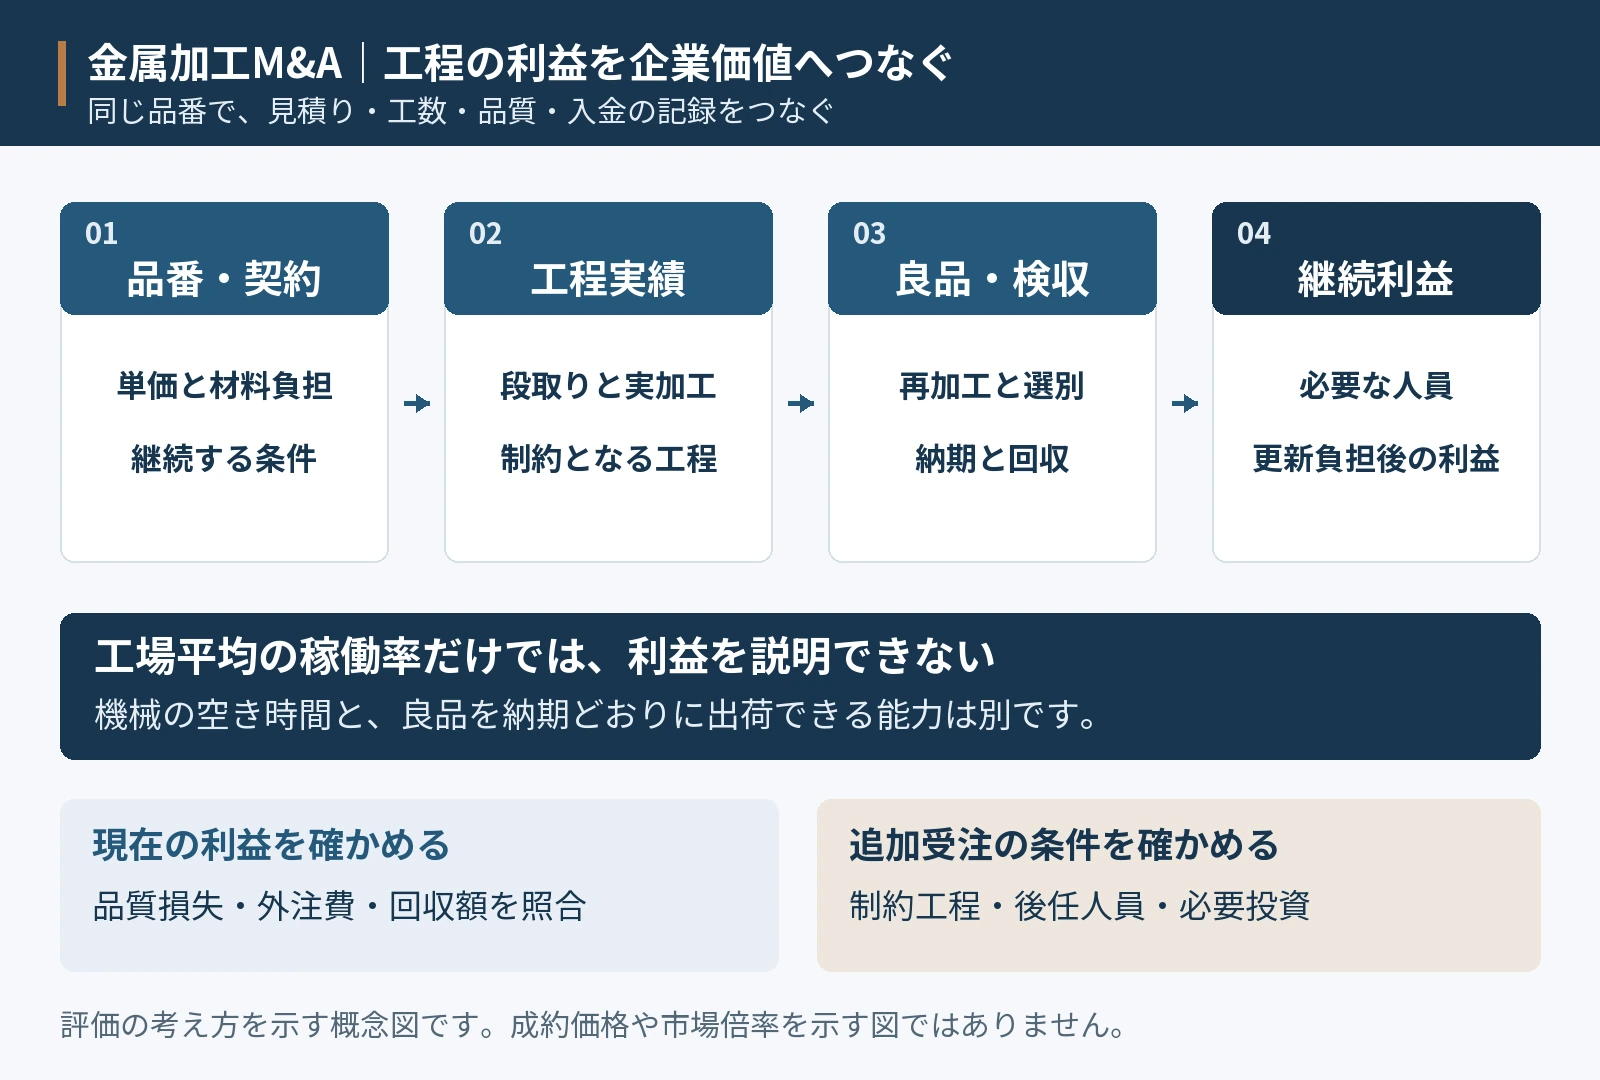
同じ売上高の金属加工会社でも、材料を自社で購入する会社と、顧客の支給材を加工する会社では、売上の中身が違います。材料価格の上昇で売上だけが増えた年度を成長と判断せず、加工賃、材料負担、外注費を品番別に分けます。まず比較すべきなのは、受注が増えたときに社内へ残る利益です。
切削、プレス、板金、溶接、研磨、表面処理を一つの粗利率にまとめると、どの工程が利益を支えているか見えなくなります。材料費と外注費を引いた金額に加え、段取り、刃具、電力、検査、梱包の負担を確かめます。共通費を全品番へ機械的に配る前に、受注を続けるために増減する費用を把握します。
本稿の見解では、売却説明に使う収益資料は、売上上位表だけで終えない方が有効です。主要品番について、最終改定単価、標準加工時間、実績時間、外注工程、良品数量を一列に並べます。見積りでは利益が出ていても、少量化や仕様変更で採算が崩れた受注を、その場で説明できるようにするためです。
稼働率の高さより、ボトルネック工程の良品能力を示す
機械が長時間動いていることと、利益のある製品を出荷できることは別です。前工程で大量に加工しても、熱処理や三次元測定が詰まれば仕掛品が増えます。稼働率を示すときは、計画稼働時間の定義と、故障、段取り待ち、材料待ち、再加工に使った時間を併記し、数字の分母をそろえます。
買収後の増産余地は、工場全体の空き時間ではなく、制約となる工程から見積もります。五軸加工機に余力があっても、プログラム作成者や検査員が不足していれば受注を増やせません。設備の能力、担当者の配置、外注先の受入枠を組み合わせ、追加受注を納期どおりに完成できる数量を確かめます。
本稿では、工程能力の改善見込みを、実現済みの正常利益と区別して説明することを勧めます。段取り短縮を予定しているだけなら、直ちに利益へ全額上乗せしません。実測した短縮時間、継続できた期間、必要な治具投資を示し、現状でも得られる利益と、買収後に取り組む改善利益を分けます。
金属加工M&Aでは品質損失を品番と発生工程へ戻す
不良率だけでは、品質問題による損失額をつかめません。同じ一個の不良でも、材料投入直後の廃棄と、外注処理や全数検査を終えた後の返品では負担が違います。廃棄材料、再加工時間、選別、特急輸送、顧客への補償を発生品番へ戻し、決算書の別科目に散った費用を集めます。
売上が伸びた年に検査を後回しにした結果、翌期へ品質対応が持ち越されていないかも確認します。出荷時の検査記録、顧客の受入結果、工程変更の承認、未解決の是正依頼を照合します。品質保証費を減らして作った利益と、工程が安定して得られた利益は、買収後の再現性が異なります。
継続的に必要な検査費は正常利益へ織り込み、過去の特定事故について確定した未払補償は株式価値の調整候補として扱います。同じ事故を年間費用の減額と確定債務の控除に重ねないため、対象期間と費用の性質を明記します。未確定の請求は、金額、可能性、契約上の扱いを個別に検討します。
原材料・電力の転嫁時差を、利益の波と区別する
鋼材、アルミ、銅、特殊鋼などの仕入価格が動くと、購入月と加工品の販売月のずれが利益に表れます。材料費連動の単価でも、参照指標、改定頻度、適用開始月が違えば負担は残ります。値上げ後の単価を過去の数量へ掛け直すだけでなく、その数量が今後も受注できるかを確かめます。
材料サーチャージ、電力費の改定、スクラップ売却益を別々に追うと、利益が増減した理由を説明できます。スクラップ価格の一時上昇や、過去分の値上げ精算を毎年の利益として扱うのは慎重であるべきです。一方、合意済みで継続する加工賃改定は、契約書や発注単価の履歴と結び付けて示します。
原価上昇の全額を転嫁できる前提で評価を組むより、未転嫁分がどの品番に残るかを示す方が交渉に使えます。金属産業の取引ガイドラインでも、取引条件や型取引の適正化が扱われています。法的な整理と、自社の合意単価で利益が残るかという経済的な検証は、分けて行います。金属産業取引適正化ガイドライン〔VAL01〕
顧客集中は売上比率だけでなく、品番の存続条件で評価する
一社への売上依存が高くても、複数工場や製品群に分散して採用されている場合と、一つの量産機種だけに依存している場合では、失注の起き方が違います。顧客名別の売上に加え、最終用途、品番、量産開始・終了見込み、内示と確定発注の範囲を分け、残る受注の根拠を示します。
長年の取引実績があっても、株主変更、工場移転、設備変更、外注先変更に関する契約条件は別に確認します。量産品の工程を移せない契約なら、買収後の工場集約で得る利益を安易に計上できません。担当者の好意的な反応だけで継続を断定せず、必要な承認者と確認できた事項を記録します。
本稿の見解では、特定顧客への依存を理由に利益と倍率を両方大幅に下げる場合は、各調整の根拠を説明すべきです。既に終了が決まった品番の利益は予測から除き、残る契約の不確実性は別に扱います。同じ失注を二度織り込んでいないかを確認すると、値下げ要求への反論も具体的になります。
熟練者の技能を、引き継げる製造条件へ変える
社長が見積り、刃具選定、難加工の条件設定、顧客折衝まで担う会社では、報酬額だけから後任費用を決められません。役割を分解し、工場長、技術責任者、営業担当へどう配るかを考えます。一人の退任に複数人の採用が必要なら、その費用を引いた後の利益が評価の出発点になります。
技能の記録は、作業手順書の冊数より、再現に使える内容が重要です。材質やロットによる補正値、工具交換の判断、初品確認の条件、測定器の使い分けを具体化します。図面だけで製造できる範囲と、個人の判断が欠かせない範囲を区別すると、買収後の教育期間を見積もりやすくなります。
従業員の残留を確約できない段階で、全員が従来どおり働く前提だけを提示するのは不十分です。複数技能を持つ人員、教育中の後任、外部応援の可否を示します。定着のための待遇改善や教育費が必要なら、恒常費用と期間限定の引継ぎ費用に分け、利益見通しのどこへ反映するか決めます。
顧客支給の金型・機械・材料は、自社所有資産と分ける
工場内に置かれた金型や専用機が、すべて対象会社の資産とは限りません。顧客から借りた機械、支給材、代金を回収済みの金型、共同負担の治具を識別します。固定資産台帳だけに頼らず、発注書、貸与契約、預り証、銘板、保管台帳を照合し、所有者と使用条件を一つずつ確認します。
顧客所有の金型は、自社の売却可能な資産価値へ加えません。ただし、その金型で継続して加工する権利や受注関係は収益力の検討に関係します。所有権と収益への貢献を区別し、返却義務、補修費、保管料、廃棄の承認者を示します。金型台帳と現物の不一致は、価格交渉前に整理したい論点です。
長期保管品については、使っていないから無価値と判断して勝手に処分せず、所有者や契約を確認します。置場が新規設備の導入を妨げている場合は、返却や整理の合意が生産能力にも影響します。型取引の公的指針を踏まえ、保管・返却・廃棄にかかる継続費用も、収益の説明に含めます。型取引の適正化〔VAL01〕
金属加工会社の仮定例では、土地建物を含む一体運営を評価する
ここからは、株式の全部を譲渡する金属加工会社を想定した説明用の計算例です。実在企業の価格や成約相場を示すものではありません。金額の単位はすべて万円です。対象会社は工場の土地建物を保有し、その工場と通常設備を使って事業を続ける前提で、正常化利益を計算します。
本例の企業価値、すなわちEVには、事業用の土地建物と通常設備、必要な自社現金1,800、正常運転資本10,800を含めます。必要現金を含む点は、この例で定めた評価範囲です。一般の提示価格も同じ定義とは限らないため、価格比較では現金や運転資本の基準を必ず合わせます。
通常の賃借工場には賃料負担があるため、自社物件を使う本例と利益倍率をそのまま比較できません。物件を別評価するなら、事業利益に適正な賃料を負担させた上で、事業と不動産を分けて評価します。一体評価したEVへ土地建物の時価を追加する方法は、本例では採用しません。
| 対象 | 本例での扱い | 重複を避ける確認 |
|---|---|---|
| 事業用の自社土地建物・通常設備 | 一体運営のEVに含む | 固定資産の時価をEVへ後から加えない |
| 必要な自社現金1,800 | 本例ではEVに含む | 現金全額ではなく必要額を超える分だけ加算 |
| 正常運転資本10,800 | 通常操業に必要な残高として含む | 決済時との差額だけを別途調整 |
| 顧客所有の金型・支給材料 | 自社所有資産の金額に含めない | 使用・保管・返却条件を別に確認 |
| 資産計上した金融リース | 生産利用を収益へ、債務を金融債務へ反映 | リース債務や機械時価をもう一度加減しない |
金属加工M&Aの正常利益は、更新投資と運転資金までつないで検証する
正常化EBITDA7,400万円を、決算利益から積み上げる
EBITDAは、利息や税金、減価償却などの影響を除いて事業の収益力を見るために使われる指標です。ただし、定義や調整内容は取引ごとに確認が必要です。本例では営業利益に減価償却費を足し、確認できた非継続費用と経営者報酬差を調整し、今後必要な品質費用を差し引きます。
営業利益4,600には、現工場内で完了した設備移設費380が費用として含まれるものとします。移設は終了し、同じ負担が翌年以降に繰り返されない仮定です。経営者報酬は現在1,200に対し、実際の職務を引き継ぐ後任の必要報酬を780と見積もり、差額420だけを加えます。
追加品質費200は、正常操業を維持するため今後毎年必要になる検査・予防費の不足分です。過年度事故の確定未払600とは対象と期間が違います。移設費や報酬差の加算だけを見せず、継続費用の追加も同じ表に載せると、正常化の説明を買収候補が検証しやすくなります。
| 項目 | 加減額 | 計算上の意味 |
|---|---|---|
| 決算の営業利益 | 4,600 | 計算の起点 |
| 減価償却費 | +2,200 | 資産計上したリースの償却を含む |
| 完了済みの単発設備移設費 | +380 | 当期費用に含まれ、反復しない仮定 |
| 経営者報酬と後任報酬の差 | +420 | 1,200−780 |
| 恒常的な追加品質費 | −200 | 翌期以降の検査・予防費 |
| 正常化EBITDA | 7,400 | 4,600+2,200+380+420−200 |
修繕・試作・立上げ費用を、都合よく単発扱いしない
大きな修理費が発生した年でも、毎年どこかの設備で修理が必要なら、すべてを非継続費用として戻すのは適切ではありません。主軸交換、炉の補修、集塵設備の修理、測定器の校正について、過去数年の周期と金額を調べます。費用が一台に集中したか、工場全体で反復するかを見ます。
新規品の試作や工程設計も、毎年新製品を獲得する事業なら継続費用の性格があります。顧客から回収する初期費用と、自社負担する試作・不良費を分けます。特定案件の立上げ赤字を除く場合は、その案件の量産利益を含める時期との整合も確認し、利益だけを先取りしないようにします。
本稿の見解では、正常化調整は一項目一枚の説明にすると有効です。支払先、対象設備、計上月、請求書、再発可能性をそろえ、買収後に誰がその機能を担うかを示します。資料で裏付けられない加算は、希望価格の根拠へ無理に入れず、追加調査で確認する論点として残します。
リースはEBITDA・企業価値・債務の扱いを統一する
リース料を営業費用にしている数値と、リース資産の減価償却と利息に分けた数値では、同じ機械を使っていてもEBITDAが変わります。比較対象の会計基準、対象期間、短期賃借の扱いを確認します。帳簿上の表示だけで利益倍率の割安・割高を判断すると、処理の違いを事業の差と取り違えます。
本例は金融リースを資産計上し、その償却を減価償却費2,200に含め、利息は営業利益の外で扱う仮定です。金融債務12,800は借入11,600とリース債務1,200の合計です。この処理に整合する仮定倍率でEVを計算し、株式価値へ移る際に12,800を一度だけ控除します。
新しいリース会計基準では使用権資産とリース負債等が定められ、原則適用は2027年4月以後開始年度、早期適用は2025年4月以後開始年度から可能です。全社が同時に同じ処理とは限りません。本例を実際の資料へ使う際も、適用基準と評価の定義を合わせます。リースに関する会計基準、第33・36・37・58項〔VAL02〕
金属加工M&Aの設備更新費は償却費・支払済額と区別する
減価償却費を足し戻しても、設備を使い続けるための支出が消えるわけではありません。加工精度を保つ更新、保守終了に伴う制御装置交換、安全設備、環境設備を並べ、現状維持に必要な投資と増産投資を分けます。購入年だけでなく、故障履歴、部品供給、精度検査の結果を根拠にします。
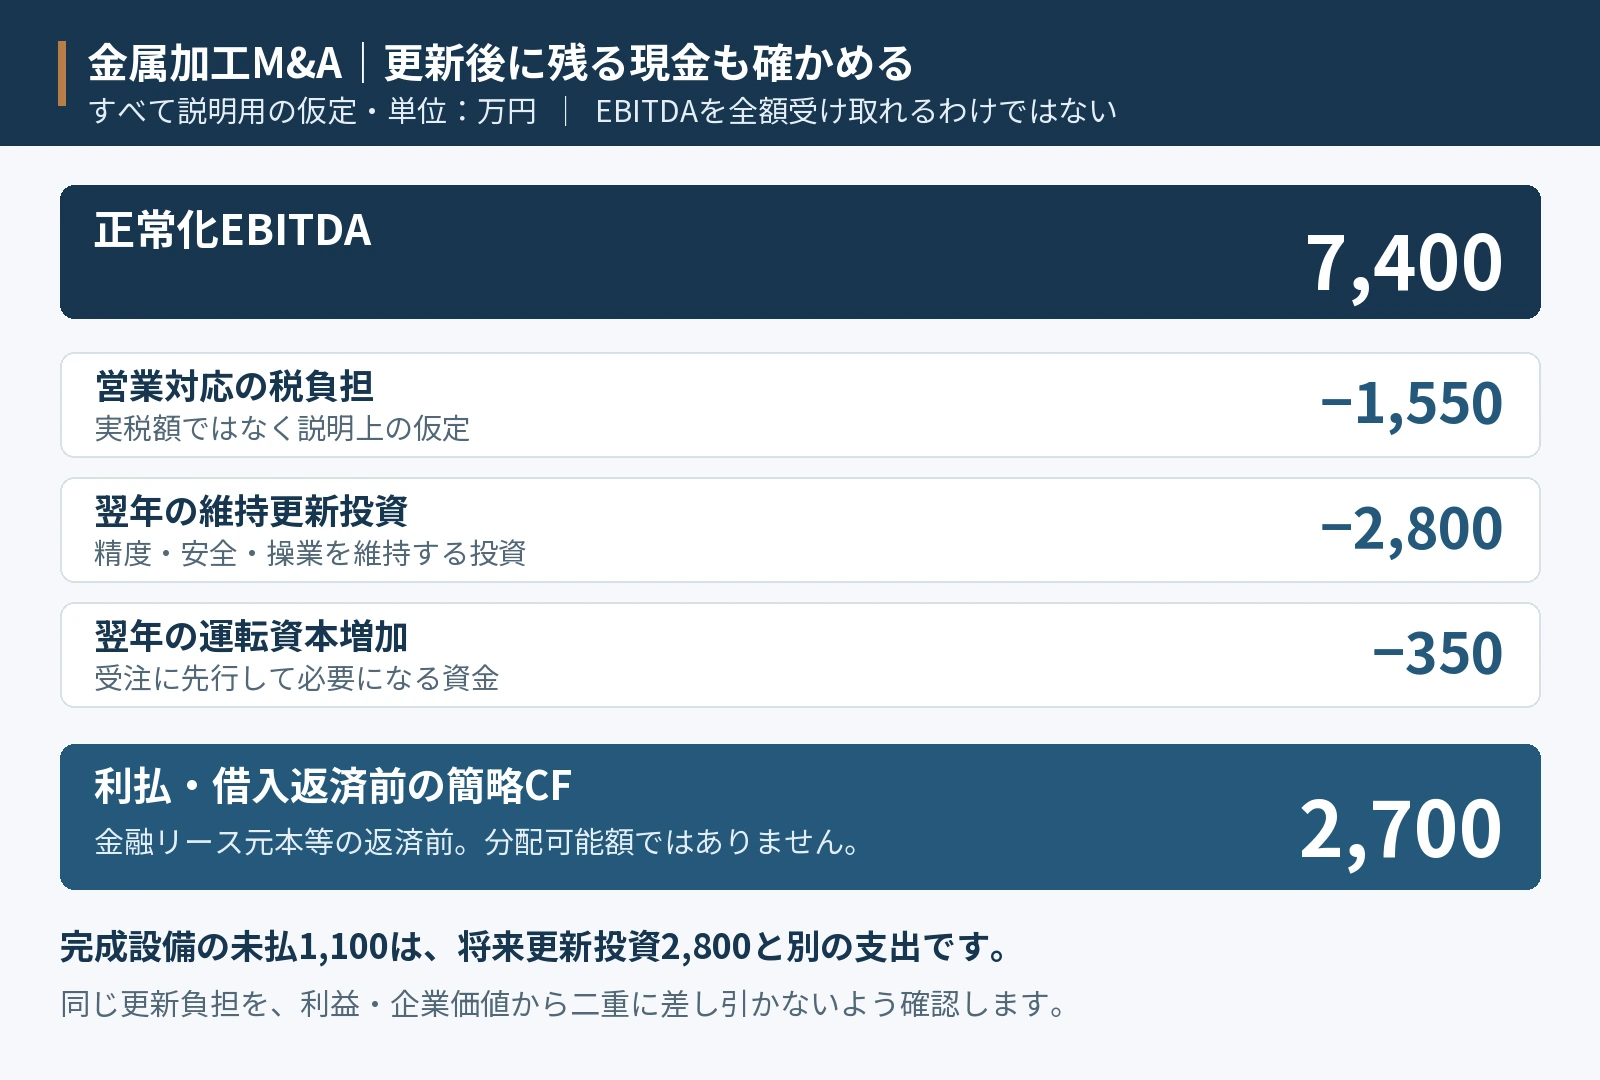
本例では翌年の維持更新投資を2,800と仮定します。これは将来の現金支出を確認するための数字であり、正常化EBITDAからもEVからも自動的に同額を引くものではありません。倍率や将来キャッシュフローへどの更新負担を織り込んだかを明確にし、投資不足を別途調整する場合も重複を避けます。
既に導入して生産へ使っている設備の未払代金1,100は、将来予定する更新投資2,800とは別です。本例では通常の仕入債務から外し、債務類似項目として株式価値から控除します。発注済みでも未納入の設備、解約できる注文、受入済み未払では性質が違うため、支払予定表だけで一括分類しません。
金属加工M&Aの価格判断では、利益から残る現金も確かめる
EBITDA7,400を見て、その金額すべてを毎年株主が受け取れると考えることはできません。本例では営業に対応する税負担を仮に1,550、維持更新投資を2,800、翌年の運転資本増加を350と置きます。これらを差し引いた2,700は、利払・借入返済前の簡略的な現金創出額です。
この2,700からは、なお借入や金融リースの元本返済などを考える必要があります。通常必要な現金を残す制約もあり、買収候補の資金調達条件も各社で異なります。営業に対応する税1,550はモデル上の仮定で、法人税の実効税率や実際の納付予定をそのまま示す数字ではありません。
受注増加で利益が伸びても、材料の先行購入や顧客検収の長期化により現金が減る場合があります。強気の成長計画ほど、必要設備、仕掛品、回収時期を一緒に増やして試算します。本稿の見解では、設備負担が重い金属加工の価格交渉で、EBITDAと現金創出力の両方を見せることが有効です。
| 計算項目 | 金額 | 注意点 |
|---|---|---|
| 正常化EBITDA | 7,400 | 正常操業の収益力 |
| 仮定した営業対応の税負担 | −1,550 | 実税額ではない |
| 翌年の維持更新投資 | −2,800 | 完成設備の既発生未払1,100とは別 |
| 翌年の運転資本増加 | −350 | 決済時の不足500とは別の将来増加 |
| 利払・借入返済前の簡略CF | 2,700 | 株主への分配可能額ではない |
原材料は重量だけでなく、使える材質・規格と回収額を見る
金属材料にはスクラップ価値があるため、在庫がすべて取得原価で回収できると考えがちです。しかし、特定顧客向けの寸法、材質証明、表面状態、熱処理履歴が合わなければ、当初の加工用途には使えません。未使用材、端材、滞留材、支給材を分け、再利用先と売却先を確認します。
材料台帳には購入額と数量だけでなく、ヒート番号などの識別、証明書、最終使用日、対応品番を結び付けます。廃番品向けの材料を新規受注へ使えるとするなら、必要な切断や検査の費用まで考えます。顧客所有の支給材は自社在庫から分離し、不足や紛失がないかを預り数量で照合します。
棚卸資産の会計基準は、通常の販売目的の在庫について収益性低下による簿価切下げを扱っています。M&Aでは採用する会計基準を確かめた上で、価格調整用の在庫評価基準も合意します。帳簿残高を無条件に受け入れず、かといって滞留月数だけで一律ゼロにせず、回収根拠を検討します。棚卸資産の評価に関する会計基準〔VAL03〕
仕掛品は投入原価と、完成・検収までの残作業を照合する
仕掛品に原価が積み上がっていても、顧客が買い取るとは限りません。失注、図面改訂、試作不合格、数量変更があった品番は、加工済みの程度と今後の使い道を確認します。完成に必要な追加原価や検査費を無視して、既に投入した原価だけを価値とする説明は避けます。
期末近くの作業実績を仕掛品へ多く振り替えると、営業利益が高く見える場合があります。工数記録、現物、工程完了日、外注先への搬出入、出荷後の検収記録を照合します。原価計算方法を売却直前だけ変えていないか、共通費や遊休時間をどこへ配賦したかも確認したい点です。
本例の決済時在庫では、原材料の帳簿額4,300から滞留等300を除いて4,000、仕掛品3,600から回収困難分300を除いて3,300とします。評価減は合計600ですが、通常必要な残高との差額は別計算です。評価後の在庫を運転資本に入れた上で、同じ600を再度株式価値から引きません。
正常運転資本10,800万円と決済時残高10,300万円を比較する
正常運転資本は、通常の受注を製造し代金を回収するために必要な営業資産から、通常の営業負債を差し引いた基準額です。本例では現金と金融債務を含めません。売上の季節性、材料の一括購入、長期休業、顧客の締め日を踏まえ、平常時の月次残高から10,800を合意した仮定です。
決済時は、評価後の原材料と仕掛品が基準より少なく、売掛金は基準より多い状態を想定します。表の合計は10,300となり、不足500を株式価値から差し引きます。売掛金の増加が利益を意味するわけではありません。入金遅れや顧客との争いがあれば、回収可能額へ直してから比較します。
前受金1,000は両列の通常営業負債へ含めています。対象受注を履行するための負担をこの基準に織り込んだ以上、同じ前受金を債務類似項目でも全額引くことはしません。通常仕入の買掛金6,100と、設備未払1,100も分けます。価格調整の定義表で勘定科目ごとの置場を固定します。
| 営業項目 | 正常基準 | 決済時 | 差額 |
|---|---|---|---|
| 原材料 | 4,200 | 4,000 | −200 |
| 仕掛品 | 3,800 | 3,300 | −500 |
| 製品 | 1,200 | 1,200 | 0 |
| 回収可能な売掛金 | 8,200 | 8,400 | +200 |
| 営業上の前払費用等 | 500 | 500 | 0 |
| 通常仕入の買掛金 | −6,100 | −6,100 | 0 |
| 通常受注の前受金 | −1,000 | −1,000 | 0 |
| 運転資本合計 | 10,800 | 10,300 | −500 |
金属加工M&Aの評価倍率と株式価値を、価格条件まで読み解く
金属加工M&Aの価値を利益倍率・時価純資産・DCFで確かめる
企業価値評価には、資産と負債から考える方法、比較可能な企業の指標を用いる方法、将来の利益や現金創出力から考える方法があります。中小M&Aの公的資料でも複数の方法が示されています。金属加工では設備や土地の比重が大きいため、一つの計算式だけで価格の妥当性を決めないことが大切です。中小M&Aガイドラインと参考資料〔VAL04〕
時価純資産を検討する際は、設備の帳簿価額と中古市場の処分価額、稼働中の工場としての価値を分けます。専用設備は移設・解体に費用がかかり、図面や技能者がなければ用途が限られます。逆に、簿価が小さくても安定して良品を作る設備は、継続事業の利益を支えている場合があります。
DCFでは、受注数量と単価から将来の営業キャッシュフローを予測し、税、更新投資、運転資本増減を反映して現在価値へ割り引きます。資金の性質に合う割引率を使い、借入返済前の事業CFと株主向けCFを混ぜません。遠い将来の価値だけで結論が決まらないか、計画の根拠を点検します。
| 方法 | 主に確認すること | 避けたい混同 |
|---|---|---|
| 利益倍率による評価 | 正常利益と比較対象の条件 | 会計処理・不動産保有・投資負担が違う倍率の直用 |
| 時価純資産による評価 | 資産の回収額と未把握負債 | 顧客所有設備や移設困難な機械を無条件に時価加算 |
| DCFによる評価 | 受注継続、更新投資、将来資金 | 実現前の増産利益だけを入れ、投資を落とす |
3倍・4倍・5倍は金属加工の相場ではなく、計算の感応度を示す
本例で使う3倍、4倍、5倍は、市場で観測した金属加工会社の成約倍率ではありません。正常化EBITDA7,400に対し、仮定する倍率が変わると価値がどう動くかを示す感応度です。取引価格だけ公表された事例から、非公表のEBITDAや純有利子負債を推測して実績倍率を作ることはしません。
倍率比較には、分子が企業価値か株式対価か、分母が実績利益か予想利益かという確認が欠かせません。取得割合、連結範囲、現金、リース、少数株主、土地建物の扱いが違えば、計算した数値も変わります。上場企業全体の指標を、少人数の専用加工会社へ説明なく当てはめることも避けます。
仮定倍率を一段上げると、本例のEVと株式価値はいずれも7,400増えます。しかし、希望倍率を宣言するだけでは価格の根拠になりません。継続する受注、品質記録、後任体制、更新計画を示し、買収候補が見込む資金回収を確認します。倍率の違いは、その前提の違いとして読み解きます。
| 仮定倍率 | 正常化EBITDA | 企業価値EV | 共通調整 | 全株式価値 |
|---|---|---|---|---|
| 3倍 | 7,400 | 22,200 | −10,000 | 12,200 |
| 4倍 | 7,400 | 29,600 | −10,000 | 19,600 |
| 5倍 | 7,400 | 37,000 | −10,000 | 27,000 |
金属加工M&Aの仮定例:企業価値29,600万円から全株式19,600万円へ
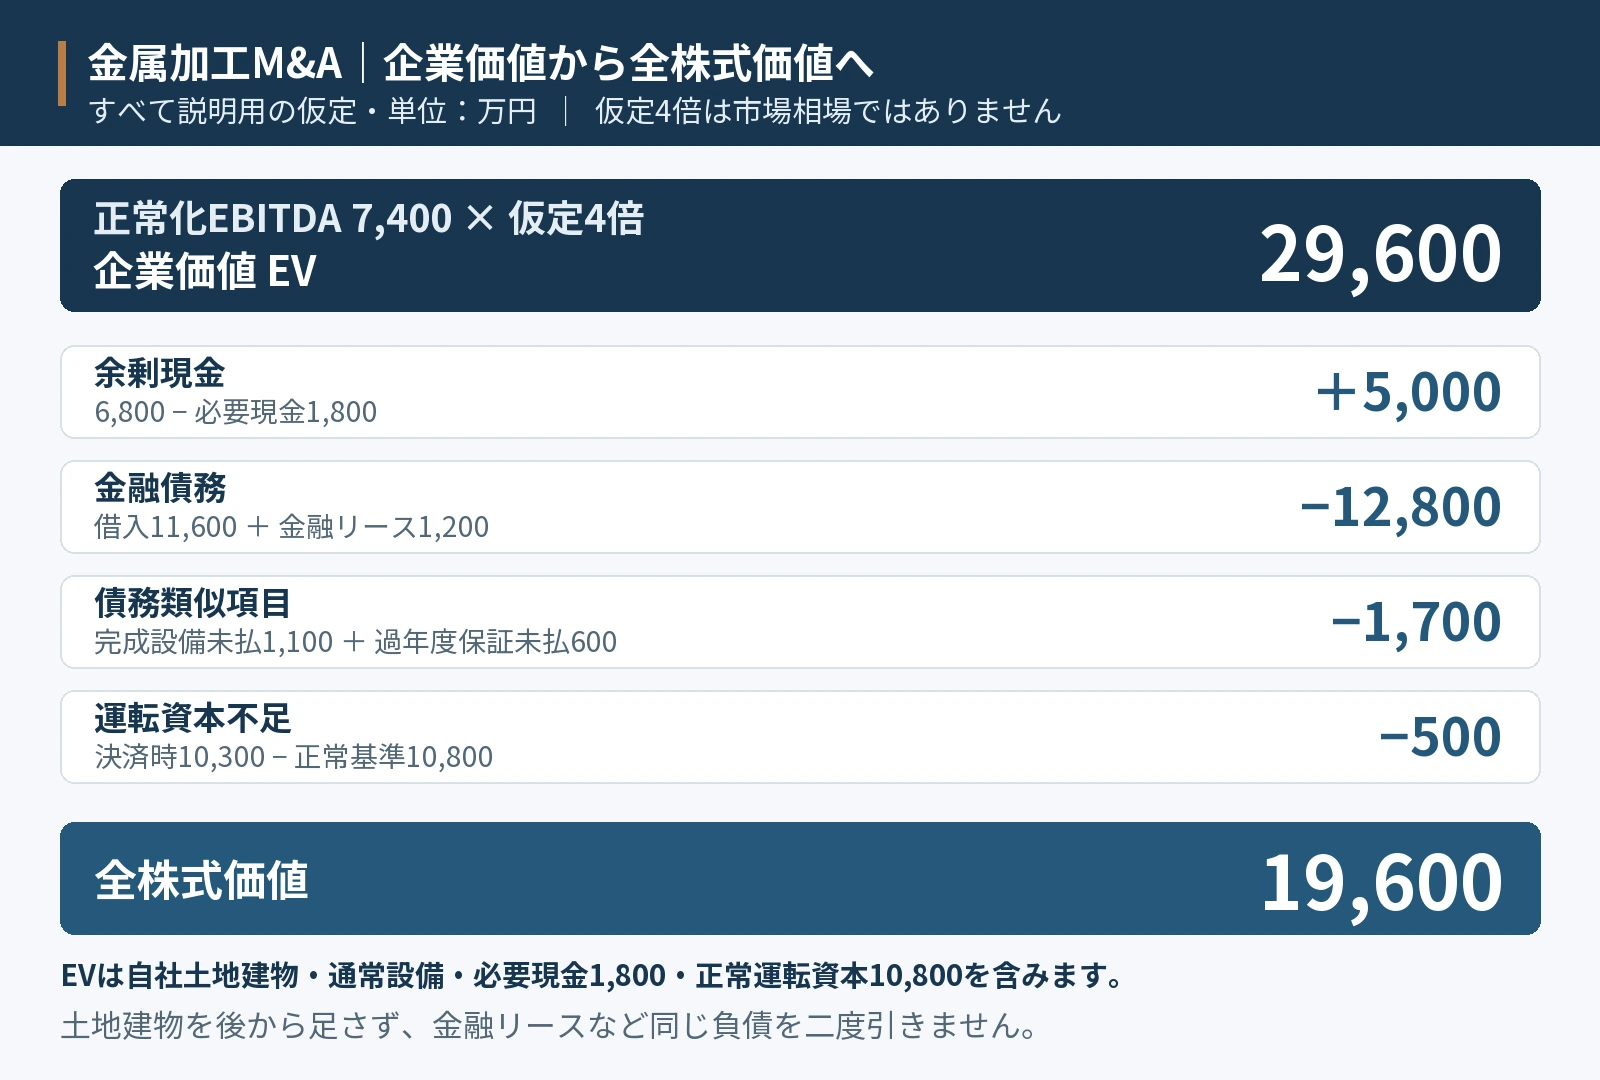
中心の仮定4倍では、7,400に4を掛けてEV29,600となります。現金6,800のうち、本例のEVに含めた必要現金1,800を超える5,000を加算します。次に金融債務12,800、債務類似項目1,700、決済時の運転資本不足500を控除し、全株式価値19,600を求めます。
債務類似1,700の内訳は、完成設備未払1,100と過年度品質保証の確定未払600です。後者は過年度に費用処理済みで、今回の正常化対象年度の営業利益には含まれない仮定です。今後の予防・検査費200と異なる支出であり、未払600を正常利益からもう一度引くことはしません。
この表は株式価値の構造を示すもので、借入の返済方法を指定するものではありません。借入を会社に残す取引と決済時に借り換える取引では、資金の動きが変わります。保証解除、返済手数料、決済前配当がある場合も、同じ基準日の残高から組み直し、株式対価と総支払額を分けて比較します。
| 項目 | 加減額 | 内訳・定義 |
|---|---|---|
| 企業価値EV | 29,600 | 7,400×仮定4倍。土地建物と必要現金を含む |
| 余剰現金 | +5,000 | 6,800−必要現金1,800 |
| 金融債務 | −12,800 | 借入11,600+金融リース1,200 |
| 債務類似項目 | −1,700 | 完成設備未払1,100+過年度保証未払600 |
| 正常運転資本との差 | −500 | 決済時10,300−正常基準10,800 |
| 全株式価値 | 19,600 | 29,600+5,000−12,800−1,700−500 |
工場土地の価値と土壌対応は、現状利用と将来用途で確認する
工場用地に含み益があっても、現状の加工を続けるために不可欠なら、直ちに売って配分できる余剰資産とはいえません。用途地域、接道、建屋の増改築、電力容量、搬入路なども操業条件に関係します。本例は土地建物を含む一体運営のEVであり、その含み益を株式価値へ別途足しません。
土壌については、過去のめっき、洗浄、油類・溶剤の使用、地下設備、埋設物、既存調査を確認します。法令上の調査・届出が問題となる施設廃止や土地の形質変更等と、買収候補が求める任意の調査は区別します。売却すれば必ず同じ調査義務が生じる、という一律の説明はしません。現行の土壌汚染対策法関係資料〔VAL05〕
対策費が未確認なら、根拠のない一定率を土地価格から引いて決着させるより、調査範囲と費用負担を先に整理します。現状利用を続けるか、建替えや掘削を行うかで論点も変わります。評価へ反映した費用と、別途の補償や留保金が同じリスクを対象にしていないかを契約上も確かめます。
買収候補の増産・内製化効果は、実行費用を引いて考える
買収候補が持つ受注を空き設備へ流せる、外注工程を内製化できる、材料を共同調達できるといった効果は、価格交渉の材料になります。ただし、加工可能な材質・寸法、検査基準、納期、顧客承認が合うことが前提です。空いている機械の台数だけで統合後の利益を計算することはできません。
増産には、治具、プログラム、初品評価、教育、運転資金が必要になる場合があります。工場移管を伴えば、立上げ中の不良や二重生産の費用も考えます。期待する利益から実行費用を引き、何年後に実現するかを分けると、通常利益へ含めるべきでない買収候補固有の効果が見えてきます。
本稿の見解では、シナジーを正常化EBITDAへ上乗せし、同じシナジーを理由に倍率も上げる説明には注意が必要です。対象会社単独の価値と買収候補ごとの追加効果を分け、どの効果を価格へ配分するかを交渉します。効果の総額すべてが、必ず元の株主へ支払われるわけではありません。
赤字工場、設備売却、事業譲渡は全株式の価格と区別する
赤字だから価値がないと直ちに結論づける必要はありませんが、赤字EBITDAへ正の倍率を掛けても判断材料になりません。採算の良い品番、使える設備、技能者、工程認定などを特定し、赤字の原因が受注構成、価格、過大設備、品質のどこにあるかを分け、改善費用と実現期間を検討します。
工場や事業の一部だけを譲る場合は、対象設備、在庫、契約、人員、未収金、前受金、保証対応の範囲を個別に定めます。全社の利益から本社費を単純に除いた数字が、独立運営できる利益とは限りません。残る会社側にも共通費が残るため、譲渡事業と残存事業の両方で収支を確認します。
全株式譲渡の代金は株主へ、法人による設備や事業の譲渡代金は原則として譲渡法人へ入ります。少数持分を売る場合も、全株式価値に持分割合を掛けるだけで条件が決まるとは限りません。議決権、役員選任、配当、残る持分の将来譲渡など、得られる権利と義務を合わせて比較します。
確定対価・留保金・アーンアウトを受取時期と条件で比べる
提示総額が高くても、その一部が将来の受注や利益に連動するなら、決済時に確実に受け取る金額とは分けて判断します。アーンアウトでは、対象品番、利益の定義、集計期間、買収後の本社費配賦、設備更新による停止をどう扱うかを定めます。買収候補が変更できる条件ほど確認が必要です。
品質保証のための留保金と、業績達成で追加される対価も性質が違います。支払期日、解除条件、上限、相殺できる範囲、争いがある場合の計算資料を確認します。元の経営者が残る場合は、追加対価と役員報酬・顧問料の条件を混在させず、退任や病気のときの扱いも契約で整理します。
本稿の見解では、買収候補を比べる表には、確定する株式対価、将来対価、留保、保証解除、引継ぎ負担を別欄で載せるべきです。分割払いが必ず税負担を同じ年数に分けるとは限りません。所得計上時期は個別に確認し、入金前の納税資金も見込んでおきます。収入金額の計算〔VAL09〕
株式価値19,600万円と、個人株主の税引後手取りは異なる
最後に、日本居住の個人株主が2026年に一般株式等を譲渡する通常課税の例を示します。特例、損益通算、税額控除などは使わず、高額所得に係る追加課税が生じる他の所得もない仮定です。取得費2,800、控除できる譲渡費用600とすると、株式譲渡益は19,600−2,800−600=16,200です。
通常の所得税・住民税と復興特別所得税を合わせた20.315%で計算すると、仮の税額は3,291.03となります。今回の入金から費用と税を引いた手取りは15,708.97です。取得費は過去の支出なので、今回の手取り計算では再び引きません。実際の取得費は取得経緯と証拠で確認します。株式譲渡の課税〔VAL06〕、取得費〔VAL07〕
この税率を法人株主や事業譲渡へそのまま使うことはできません。高額所得には別途の適用判定があり、他の所得や譲渡年によって結果が変わります。株主ごとの持分、取得費、支払時期を分け、価格交渉の段階から手取りを試算します。退職金など別の支払を組み込む場合も、株式対価とは分けて確認します。高額所得に対する負担の適正化措置〔VAL08〕
| 項目 | 金額 | 計算・限定 |
|---|---|---|
| 全株式の譲渡対価 | 19,600 | 一括入金を仮定 |
| 過去の取得費 | 2,800 | 譲渡益から控除 |
| 今回の譲渡費用 | 600 | 控除可能な費用と仮定 |
| 株式譲渡益 | 16,200 | 19,600−2,800−600 |
| 仮の税額 | 3,291.03 | 16,200×20.315% |
| 今回の税引後手取り | 15,708.97 | 19,600−600−3,291.03 |
金属加工M&Aの準備は、社長の頭の中にある受注判断を見える形にする
売却後に残したいものと、手放せる役割を分ける
売却を相談するとき、「従業員を守りたい」「会社を続けたい」という希望だけでは、候補先を比較する物差しが足りません。工場を今の場所に残したいのか、会社名や屋号を残したいのか、特定の加工分野を続けたいのか、雇用の人数・待遇・働き方の何を重視するのかまで書き出します。すべてを同じ優先順位にすると、相手が受け入れたつもりでも認識がずれます。必須条件、一定期間守りたい条件、代替案を協議できる条件の三つに分けると、交渉で判断しやすくなります。
工場を移転しないことが必須なら、その背景も整理してください。地域の従業員が通勤できること、顧客承認を得た設備配置を維持すること、近隣の熱処理・研磨業者との連携など、理由によって必要な約束は違います。単に「移転禁止」とだけ書くよりも、顧客の承認取得までの操業場所、移転を協議する条件、費用や説明の担当を決めた方が、実行に結び付きます。本稿では、このように希望を運営条件へ置き換えてから相手を探すことを勧めます。
社長自身の役割も分解します。営業窓口、難削材の加工条件決定、見積承認、夜間トラブル、金融機関との交渉のうち、退任後も関わる業務は何でしょうか。「一年間残る」という期間だけの合意では、休日や責任範囲が曖昧になります。週の勤務日数、決裁権、報酬、後任を育てる対象、終了を判断する成果物を並べます。会社の売却対価と、成約後に働く対価を混ぜずに確認すると、提示額を実態に沿って評価できます。
親族・従業員への承継と第三者売却を、設備更新まで含めて比べる
後継者がいるかどうかだけで承継方法を決めないことも大切です。後継者候補が優秀でも、大型設備の更新資金や主要顧客との価格交渉を一人で担えるとは限りません。反対に、すぐに全株式を譲らなくても、従業員への権限移譲と金融面の支援で継続できる会社もあります。比較するときは、経営人材、株式・資産の取得資金、保証負担、技術・営業支援、意思決定の自由度を同じ紙に置きます。
中小企業庁は、親族内、従業員、第三者への引継ぎなどの選択肢と、早期の準備の必要性を示しています。本稿で重視するのは、後継者の属性だけでなく、次の設備更新を誰が判断し、誰が資金を手当てするかまで検討することです。[承継方法の公的な整理] 例えば、受注は安定しているが五年以内に主力機の置換が必要な会社なら、株式の代金を支払えることと、取得後に機械へ投資できることは別の条件になります。
第三者への売却でも、同業の加工会社、工程を内製化したい顧客、製造業を束ねる企業などで期待は異なります。同業なら設備と工程の補完、顧客なら供給の安定、複数企業を運営する相手なら管理機能の共通化が論点になります。ただし、これは候補先を考える分類であり、個々の相手の方針を保証するものではありません。買収後の組織図、工場長の権限、追加投資の決裁方法を質問して、実際の計画を確かめます。
決算資料と工場データがつながる資料室を用意する
資料の量が多くても、数字同士がつながらなければ調査は長引きます。製品群別の売上から受注台帳、出荷、請求、入金へたどれることを先に整えてください。会計上の売上と現場が集計した出荷金額に差があるなら、締め日、検収、材料支給、加工賃だけの取引、売上戻しなどの理由を説明します。差額を消すために過去の帳簿を書き換える必要はありません。元データを保持し、照合表を別に作る方が信頼を得られます。
機械台帳には、機種と導入年だけでなく、所有・リース・顧客貸与の区分、主要加工品、停止実績、保守契約、精度検査の履歴を加えます。現場にある機械と台帳の照合を一度行うだけでも、使っていない設備、処分済みなのに残る帳簿、顧客の所有物が見つかることがあります。写真を撮る場合は顧客図面や品番が写り込まないようにし、写真の管理番号と台帳番号を合わせます。
品質資料は不良率の良い月だけを選びません。少なくとも主要品番について、発生した不具合、原因、対策、顧客への報告、再発の有無を一続きにします。事故がなかったことだけでなく、問題が生じたときに止め、隔離し、追跡し、再開を判断できる体制が評価の材料です。説明担当を社長だけにせず、品質責任者が記録を使って回答できるようにすると、買収後の運営を具体的に伝えられます。
| 出発点 | つなぐ資料 | 買い手に説明したいこと |
|---|---|---|
| 製品群別売上 | 受注・出荷・検収・請求・入金 | 継続性と計上時点、価格改定の反映 |
| 加工時間 | 作業日報・段取り・検査・手直し | 見積時間と実際に使う能力の差 |
| 機械の帳簿価額 | 所有権・保守・精度・更新計画 | 使える能力と今後必要な支出 |
| 仕掛品残高 | 指図番号・進捗・受注残・滞留理由 | 完成して請求できる在庫か |
| 主要顧客の契約 | 変更承認・品質協定・金型台帳 | 株主や工場の変更時に必要な対応 |
加工条件や顧客図面は、交渉の進度に合わせて開示する
初期打診で顧客名、製品図面、NCプログラム一式を広く配る必要はありません。まず加工分野、材料、ワークサイズ、受注形態、地域、収益規模などで適合を確認します。秘密保持の合意後も、検討に必要な範囲へ段階を区切ります。加工条件の全値を渡さなくても、公差帯、検査方法、量産期間、工程能力を説明することは可能です。開示できる権利のない顧客資料を、自社の営業資料と同じ感覚で渡さないようにします。
経済産業省は、秘密情報の管理や漏えい防止のための資料を公開しています。[営業秘密の管理に関する資料] M&Aの資料室では、閲覧者、目的、期限、複製の可否を決め、閲覧履歴を残す運用が考えられます。競合する買い手への図面開示では、専門家だけが先に確認する方式や、品番を匿名化した集計で足りる段階を検討します。秘密保持契約の締結だけで、顧客との守秘義務が消えるわけではありません。
工場見学も開示の一部です。見学経路、立入りを制限する工程、撮影の可否、見せる製品、同席者を先に決めます。作業者に説明のないまま見知らぬ人が写真を撮ると、情報漏えいと従業員の不安の両方が生じます。事前に合意した説明範囲を守り、具体的な製品や取引先の質問にはその場で無理に答えず、後で資料室から回答する方法もあります。安全と秘密保持を守る運営自体が、経営の管理能力を伝えます。
金属加工M&Aの交渉では、価格と操業条件を一緒に確定する
金属加工M&Aの意向表明を価格と操業条件で比較する
意向表明書を受け取ったら、金額の前提を横に並べます。株式の何%を取得するのか、工場の土地建物を含むのか、借入返済や役員退職金をどう扱うのか、運転資金をどれだけ残すのかが違えば、同じ数字でも意味は変わります。成約時に確定する代金と、後日の条件達成による支払を分けてください。買い手の希望する売上計画を達成した場合の追加額を、確実な対価として生活設計に組み込むのは慎重であるべきです。
工場運営の条件も価格と同じ表に載せます。現工場を維持する期間、従業員の待遇、設備投資の計画、取引先への説明、旧経営者の残留範囲を記録します。相手の担当者が口頭で約束した事項と、正式な提案書に記載された事項を区別します。本稿の見解では、売却先の比較は「手取額」「履行できる資金」「続けられる操業」「残る責任」の四面で行うと、金属加工会社のオーナーが重視する条件を落としにくくなります。
独占交渉を付けるなら、調査項目と期限を具体化する
独占交渉期間中は、契約で定めた範囲に応じて他候補との交渉が制限されます。期限だけを置いて、買い手の調査体制が決まっていない状態は避けたいところです。財務、税務、労務、法務、技術、環境の調査担当、工場訪問日、資料の提出順、追加質問の窓口を一覧化します。各分野の質問を社長が別々のメールで管理すると、同じ事項へ異なる回答が生じやすくなるため、質問番号と回答履歴を統一します。
調査で新しい事実が見つかることはあります。例えば、設備を所有していると説明していたが残債のあるリースであった場合と、資料上明示済みの設備年齢を理由に後から大幅減額を求められた場合では、対応が異なります。合意した前提、調査で判明した差、その差が将来利益や株式価値へ及ぼす影響を切り分けて協議します。減額幅だけを争うよりも、計算と根拠の位置を確かめた方が建設的です。
買い手の取得資金と取得後の投資余力を確かめる
相手が法人であることや担当者の説明が丁寧なことだけでは、履行能力の確認になりません。取得主体、意思決定者、資金の出所、融資利用の条件、最終契約までに必要な社内承認を確かめます。金属加工会社では、買収直後にも材料購入、給与、電力、外注、工具などの支出が続きます。株式代金を調達できても、運転資金や設備停止時の修理費に余裕がないなら、承継の目的を満たしません。
中小M&Aガイドラインは、買い手の信用調査や契約不履行への対応、経営者保証などを留意事項に挙げています。[中小M&Aガイドライン] 売り手としては、買収後の資金繰り計画をどこまで確認できるか、会社の現預金をどのように利用する予定かを質問します。特に、取得直後の資産売却や多額の資金移動を前提とする場合は、操業に必要な資金が残るかを専門家と確認してください。
表明保証は、品質・環境・所有権の事実を整理してから合意する
最終契約では、決算、契約、従業員、資産、紛争、法令対応などについて、売り手が一定の事実を表明することがあります。文言を一般的なひな形のまま読むのではなく、自社の事実に照らして確認します。過去の品質問題がすべて解決したと言えるのか、未回答の顧客クレームはないか、顧客の金型や貸与設備を自己所有資産として扱っていないか。把握している例外は、事実と資料を示して適切に開示することが交渉の出発点です。
補償の上限、請求できる期間、少額損失の扱い、特定事項の個別補償、売り手が認識していたかどうかの条件は、売却後に残る負担を左右します。土壌や廃棄物に関する懸念がある場合も、一律に価格から引くのではなく、調査段階、想定される対応、責任主体、保険・留保などの手段を検討します。金額や期間に唯一の正解はありません。自社のリスクに合わせ、法律・税務・環境の専門家を交えて決める部分です。
本稿では、問題を隠して満額を取りに行く交渉よりも、事実と対策を対応させて不確実性を減らす交渉を重視します。例えば、設備の精度低下が分かっているなら、測定記録、保守業者の所見、修理見積、代替加工の手配まで用意できます。買い手が最悪の停止を想像するだけの状態から、費用と日程を検討できる状態へ変えることが、条件の納得性を高めます。
個人保証や担保の解除は、決済日に確認できる形にする
株式を売却して代表者を交代しても、金融機関との保証契約が自動的に消えるとは限りません。借入先、保証額、連帯保証人、個人不動産の担保、リースその他の保証を整理し、どの債権者に何の手続が必要かを確認します。中小M&Aガイドラインでも、成立前の金融機関等への相談と、最終契約における扱いの検討が重要とされています。[保証に関する留意点]
「買い手が後で変更する」という合意だけでは、債権者による解除が実行された証拠にはなりません。解除・差替えの書面、返済による消滅、担保抹消の手続などを個別に並べ、誰が何日までに準備するかを決めます。決済条件に含められるか、同日実行できない場合にどの対応を取るかは、金融機関と専門家を交えて事前に詰めます。売却代金を受け取った後も大きな保証が残るなら、オーナーが実現したい引退とは違う可能性があります。
金属加工M&Aの成約後は、最初の生産サイクルを共同で引き継ぐ
金属加工M&Aの従業員説明で確定事項と協議中事項を分ける
従業員が知りたいのは売却価格よりも、自分の職場で何が変わるかです。給与、勤務地、勤務時間、役職、評価方法、退職金、会社名、取引先への対応について、確定事項と協議中の事項を分けて伝えます。経営者だけが熱意を語っても、現場の質問に答えられなければ不安は残ります。個別面談の窓口と回答期限を設け、聞いた内容を本人の不利益になるように扱わない運用も必要です。
株式譲渡と事業譲渡では、雇用の承継手続が同じではありません。厚生労働省の事業譲渡等指針は、事業譲渡における労働契約の承継について、労働者の真意による承諾と事前の協議を扱っています。2026年5月25日から適用された改正も踏まえ、取引形態に沿って確認します。[労働契約承継の手続][2026年の指針改正] 単に「全員そのまま」と説明する前に、契約主体や条件を専門家と整理してください。
技能の引継ぎは、動画を撮っただけで完了にしない
加工の手順動画やマニュアルは役立ちますが、難しいのは異常時の判断です。切粉の状態が変わったとき、工具寿命が想定より短いとき、材料ロットが変わったとき、どの範囲まで現場が条件を調整し、どこから工程承認を取り直すのか。ベテランと後任が同じ判断をできるかを、実際の品番で確かめます。正常な一回だけでなく、段取り替え、初品検査、量産途中の補正、最終検査までを一つの単位にします。
引継ぎ表には、教える人、受ける人、対象工程、判断できる状態、確認方法、完了日を記載します。特定の技能者がいない日にも生産できることが目標なら、本人が横で指示を出さずに後任が判断する機会を設けます。失敗を隠すための試験ではなく、まだ支援が必要な箇所を見つけるための確認です。危険を伴う設備操作や資格が必要な作業は、法令と社内安全基準に沿う担当者だけで行います。
成約当日は、契約書と同時に出荷・支払・連絡の担当を確認する
決済が完了しても、その日の製造や出荷は止まりません。銀行の利用権限、購買の承認、得意先への請求、運送便、緊急連絡、夜間の設備停止対応を誰が行うかを確認します。社長の個人電話だけに顧客の不具合連絡が入る会社なら、新しい窓口と転送期間を準備します。図面や生産管理システムの管理権限についても、退任者の個人アカウントへ依存したままにしないことが重要です。
工場側では、受注残、当日仕掛、出荷待ち、品質保留、外注先にある品物、顧客貸与の金型を一覧にします。会計上の締めと現場の進行は異なるため、決済日前後の売上・費用・在庫の帰属ルールを担当者に共有します。「前の会社の担当」「新しい会社の担当」という曖昧な呼び方ではなく、氏名と連絡先、承認できる金額や作業を明記してください。
引継ぎの進捗は、月数だけでなく工程の一巡で確認する
三か月経ったから引継ぎ完了とするより、主要な製品群が受注から入金まで一巡したかを見ます。初回の段取り、材料の再発注、検査機器の校正、設備保守、顧客監査など、周期が長い業務もあります。月次会議では、納期遵守、品質損失、加工時間、回収状況、従業員の負荷を同じ基準で追います。改善のために指標を変える場合は、旧基準との比較ができる期間を残すと、悪化を見落としにくくなります。
買い手の管理方法を一度に導入すると、帳票作成が増えて現場の改善時間が減ることもあります。最初は操業の安定に必要な情報を絞り、重複入力を減らしながら共通化します。旧経営者はすべての判断を引き取り続けるのではなく、後任が決め、必要な場面で助言する形へ移ります。引継ぎ後の再現性を高めるという評価の考え方は、成約後の運営にもそのままつながっています。
金属加工M&Aを考える経営者からよく出る質問
従業員が少ない町工場でも、金属加工M&Aの対象になりますか
規模が小さいことだけで候補から外れるとは限りません。ただし、小さいから売りやすいとも断定できません。買い手にとって必要な加工、納期、顧客、地域の供給機能があり、承継後に運営できることが重要です。社長と一人の熟練者に受注判断も加工も集中しているなら、その役割をどの期間で引き継ぐかが論点になります。最初の相談では従業員数だけでなく、社長が現場を担当する時間、主な加工内容、主要顧客、年間の設備支出を整理してください。
赤字や借入の多い金属加工会社でも売却は検討できますか
検討はできますが、営業赤字の原因と資金繰りの期限を先に確認します。単発の設備移設による費用なのか、主要品番の価格が原価を下回っているのか、設備故障で売上が減ったのかによって話は異なります。借入が多ければ、事業価値があっても株主への対価が小さくなることがあります。資金ショートが迫っている場合には、M&Aの探索と並行して金融機関との協議を進める必要があります。成立を前提に材料代や賃金の支払計画を組まないようにします。
償却済みの機械は、会社売却の評価でゼロになりますか
帳簿価額がゼロに近いことと、製造に役立たないことは別です。精度、故障頻度、修理部品の入手、代替手段、使える人材がそろっていれば、収益を生む設備として検討できます。ただし、機械の中古売却価額を、同じ設備で稼ぐ事業価値へ無条件に足すことはできません。収益評価に何が含まれているかを確認し、更新が近い設備については、支出と停止期間を織り込んで考えます。
売上の半分以上が一社の顧客に依存していたら売れませんか
依存率だけで結論は出せません。受注期間、発注理由、代替供給先、契約の解約条件、品番のライフサイクル、顧客の承認状況を合わせて見ます。一社へ複数工場・複数製品群を納めている場合も、単一車種の一品番に集中する場合も、売上比率は同じになり得ます。自社株主の変更を顧客がどう扱うかも確認してください。交渉前から顧客へ売却の話を広める必要はありませんが、説明時期と承認が必要な事項は、守秘義務に沿って計画しておきます。
個人所有の工場を会社と一緒に売る必要がありますか
会社が個人所有の土地建物を借りている場合、株式を売るだけでは個人不動産は移りません。買い手へ継続賃貸する、別途売却する、一定期間の使用後に移転するなどの選択肢を、操業の継続性と税務を含めて比較します。現在の賃料が市場と違うなら、正常化利益の調整にも関わります。不動産を別に売る金額と、株式の対価、賃料収入を同じ欄にまとめずに見ると、代金の比較を誤りにくくなります。
売却前に高額な新設備を導入した方が評価は上がりますか
投資額と同額以上に株式価値が増えるとは限りません。受注の裏付け、立上げ期間、必要人材、顧客承認、資金調達を考慮してください。買い手が同種の能力を余らせている場合、新設備が希望と合わないこともあります。一方、安全や法令対応、受注継続に欠かせない更新を先延ばしすると、操業と評価の両方を損ねる可能性があります。必須の維持更新と、将来の成長投資を分け、交渉中なら大きな投資の決裁ルールも合意します。
相談を始めてから引退まで、どのくらい見ておけばよいですか
候補探しや調査に要する期間は、資料の状態、売却範囲、顧客承認、資金調達などで変わります。さらに、成約日とオーナーが現場を離れる日は一致しないことがあります。季節品の立上げ、年一回の監査、特殊工程の更新など、後任が経験する必要のある業務を書き出して逆算してください。期限があるなら、売却成立の希望日と、後任への権限移譲を終える希望日を別々に提示する方が現実的な日程を作れます。
相談時に、顧客名や図面をすべて開示する必要がありますか
初回から全資料を提出する必要はありません。加工分野、売上・利益の概況、従業員と工場の規模、売却理由を起点に、何を確認するためにどの資料が必要かをすり合わせます。具体的な顧客名や図面は、相談先の守秘義務と資料の扱いを確認した後、段階に応じて開示します。顧客から秘密扱いを求められたデータや個人情報を含む資料は、匿名化や範囲の限定も検討してください。
金属加工M&Aの第一歩は、工場の強みを取引可能な説明に変えること
長年続いてきた加工会社には、台帳だけでは伝わらない価値があります。顧客の設計意図を読み取る力、難しい材料でも安定させる工夫、短納期の段取り、異常を止める検査、地域の協力会社との信頼です。しかし、それを「うちには技術がある」と一言でまとめると、買い手は取得後に何を再現できるのか判断できません。工程、品番、担当者、記録、収益のつながりを示すことが、売却の検討を前に進めます。
まず一つの主要製品群を選び、受注から回収までを追ってみてください。価格の決まり方、材料の調達、加工の順番、検査の責任、外注の使い方、手直しの負担、入金までの時間を一枚に描きます。次に、社長が不在なら止まる判断に印を付けます。そこが、企業価値の説明と事業承継の準備を同時に進められる場所です。全社の資料を完璧にする前でも、この作業なら着手できます。
売却条件は価格だけで完成しません。引き継ぐ範囲が明確で、買い手に資金と運営の能力があり、従業員が働き続けられ、顧客が注文を継続でき、旧経営者の責任が整理されて初めて、承継の目的に近づきます。本稿の事例・業界動向・評価の計算を、自社の希望と現状を照合するために使ってください。
自社の加工技術と収益を、売却・承継の条件に整理する。
工場の業務を続けながら相談できるよう、最初は加工内容、概算の売上・利益、後継者の状況、引退の希望時期から整理します。具体的な情報の開示範囲と進め方を相談したい方は、譲渡企業様向け窓口をご利用ください。
企業価値診断の案内 / 相談から成約までの流れ / 運営会社
参考文献・公表された一次情報
公表情報・制度の確認基準日は2026年9月20日です。取引の合意と実行、統計の対象期間、法制度の施行時期を区別しています。価値評価の倍率・計算例は説明用の仮定であり、金属加工業の市場相場を示すものではありません。
- 2025年版「素形材産業ビジョン」を策定しました — 経済産業省。公表・更新:2025-03-28。確認:2026-09-20。
- 自動車産業「ミカタプロジェクト」のページ — 経済産業省。公表・更新:2026-03-18更新。確認:2026-09-20。
- 価格交渉促進月間(2026年3月)フォローアップ調査の結果を公表します — 経済産業省・中小企業庁。公表・更新:2026-06-26。確認:2026-09-20。
- 省エネ推進企業事例:中日本ダイカスト工業株式会社 — 中部経済産業局。確認:2026-09-20。
- 「令和7年度ものづくり基盤技術の振興施策」(2026年版ものづくり白書)を本日閣議決定 — 厚生労働省。公表・更新:2026-05-29。確認:2026-09-20。
- 取適法施行に当たり事業者の皆様に御留意いただきたい事項 — 公正取引委員会。確認:2026-09-20。
- 取適法・振興法:2026年1月1日施行の改正ポイント — 公正取引委員会。公表・更新:2026-01-01施行。確認:2026-09-20。
- 約束手形の利用廃止を踏まえたサプライチェーン全体での支払の適正化について — 公正取引委員会。公表・更新:2026-09-02。確認:2026-09-20。
- 令和7年度における取適法およびフリーランス法に基づく取組 — 中小企業庁。公表・更新:2026-06-10。確認:2026-09-20。
- 知的財産取引に関するガイドライン・契約書のひな形について — 中小企業庁。確認:2026-09-20。
- 中小企業の情報セキュリティ対策ガイドライン — 独立行政法人情報処理推進機構(IPA)。公表・更新:2026-03-27第4.0版公開/2026-07-03更新。確認:2026-09-20。
- 水質汚濁防止法のあらまし(令和8年3月) — 愛知県。公表・更新:2026-03。確認:2026-09-20。
- 土壌汚染対策法及び関係法令三段対照表(令和7年6月1日施行版) — 環境省。公表・更新:2025-06-01施行版。確認:2026-09-20。
- 排出事業者責任の徹底について — 環境省。確認:2026-09-20。
- 化学物質対策に関するQ&A(リスクアセスメント関係) — 厚生労働省。確認:2026-09-20。
- オージックグループ|当社連結子会社による株式取得に関するお知らせ — オージックグループ。公表・更新:2022-06-14。確認:2026-09-20。
- 広進工業|広進工業はオージックグループに参入しました! — 広進工業。公表・更新:2022-06-14。確認:2026-09-20。
- アルコニックス|株式の取得(子会社化)に関するお知らせ — アルコニックス。公表・更新:2022-04-26。確認:2026-09-20。
- アルコニックス|(開示事項の経過)株式会社ソーデナガノの株式取得(連結子会社化)完了のお知らせ — アルコニックス。公表・更新:2022-11-30。確認:2026-09-20。
- 三陽工業|株式会社太田工業所の全株式を取得し完全子会社化 — 三陽工業。公表・更新:2022-06-02。確認:2026-09-20。
- サーラコーポレーション|当社連結子会社の吸収分割に関するお知らせ — サーラコーポレーション。公表・更新:2022-04-06。確認:2026-09-20。
- 新協技研|会社案内・概要/沿革 — 新協技研。確認:2026-09-20。
- 日本プレシジョンキャスチング|妙中鉱業による日本プレシジョンキャスチング社の買収について — 日本プレシジョンキャスチング。公表・更新:2021-11-22。確認:2026-09-20。
- 妙中鉱業|会社情報・沿革 — 妙中鉱業。確認:2026-09-20。
- STG|STX PRECISION (JB) SDN. BHD.の株式の取得(子会社化)及び資金の借入に関するお知らせ — STG。公表・更新:2021-03-26。確認:2026-09-20。
- STG|マレーシアのジョホールバルに新たな拠点ができました — STG。確認:2026-09-20。
- 中小企業庁掲載:金属産業取引適正化ガイドライン(金属産業における受託適正取引等のためのガイドライン、2026年1月最終改訂) — 中小企業庁。確認:2026-09-20。
- 企業会計基準委員会:企業会計基準第34号 リースに関する会計基準(2025年4月23日修正反映版) — 企業会計基準委員会。確認:2026-09-20。
- 企業会計基準委員会:企業会計基準第9号 棚卸資産の評価に関する会計基準 — 企業会計基準委員会。確認:2026-09-20。
- 中小企業庁:中小M&Aガイドライン(第3版)・参考資料2『中小M&Aの譲渡額の算定方法』 — 中小企業庁。確認:2026-09-20。
- 環境省:土壌汚染対策法について(法律、政令、省令、告示、通知)現行法資料 — 環境省。確認:2026-09-20。
- 国税庁:No.1463 株式等を譲渡したときの課税(申告分離課税) — 国税庁。確認:2026-09-20。
- 国税庁:No.1464 譲渡した株式等の取得費 — 国税庁。確認:2026-09-20。
- 国税庁:No.2270 特定の基準所得金額の課税の特例 — 国税庁。確認:2026-09-20。
- 国税庁:No.2200 収入金額とその計算 — 国税庁。確認:2026-09-20。
- 事業承継を知る — 中小企業庁。公表・更新:2026-09-20確認。確認:2026-09-20。
- 営業秘密~営業秘密を守り活用する~ — 経済産業省。公表・更新:2026-09-20確認。確認:2026-09-20。
- 企業組織の再編に伴う労使関係について — 厚生労働省。公表・更新:2026-09-20確認。確認:2026-09-20。
- 事業譲渡等指針の一部改正について — 厚生労働省。公表・更新:2026-01-20告示、2026-05-25適用。確認:2026-09-20。